

稳定币与 RWA
债务上限与X日期:一场财政僵局如何绕道影响稳定币的收益环境
美国债务上限僵局每次临近,货币基金、短期国债收益率和美元流动性都可能出现异常波动,而这两者恰好是稳定币储备的收益与变现基础。本文讲清楚债务上限、非常规措施和X日期这一套财政机制怎么运转,以及它的涟漪通过哪些环节抵达稳定币的储备端和赎回端;僵局本身没有可预测的结局,本文不做任何日期与结果预测。
汇总与「国债」相关的文章,帮助你系统了解该主题。
美国债务上限僵局每次临近,货币基金、短期国债收益率和美元流动性都可能出现异常波动,而这两者恰好是稳定币储备的收益与变现基础。本文讲清楚债务上限、非常规措施和X日期这一套财政机制怎么运转,以及它的涟漪通过哪些环节抵达稳定币的储备端和赎回端;僵局本身没有可预测的结局,本文不做任何日期与结果预测。

关心稳定币储备收益的人常问:我为什么不自己去买短期国债?美国财政部为个人提供 TreasuryDirect 直销系统,不收申购费用,但开户资格、操作模型与二级流动性规则和经纪通道完全不同。本文按官方说明梳理两条购债路径的资格与费用差异、非竞争性投标的含义,以及“直接持券”与“持有稳定币”在收益、流动性与对手方上的真实取舍。

国债 RWA 几乎都锚定美元短债,因为货币需求、结算管道与分销网络都围着美元建。本文从对冲成本、各国登记结算体系的工作时区、以及投资者准入三档结构,解释非美元主权债代币化产品更少更慢的制度原因。

国库券不打折卖给你利息,而是折价发行、到期付面值——贴现率、面值、发行价这三个数怎么互相换算,为什么短端利率一动货币基金和稳定币储备收益就跟着动,以及链上凭证投资者最容易看错的两个地方。

国债代币化产品不只吃利息,越来越多协议允许把它们作为抵押品借出稳定币。本文拆解这条链:代币如何获得抵押估值、抵押率与清算怎么设、链上再质押复用带来什么新增风险,以及投资者核对的顺序。


"30 天国债"≠"30 天可退出"。代币化国债的流动性由做市商报价、申赎机制与(若有)回购市场共同决定。本文给出判断深度该看的四个维度。
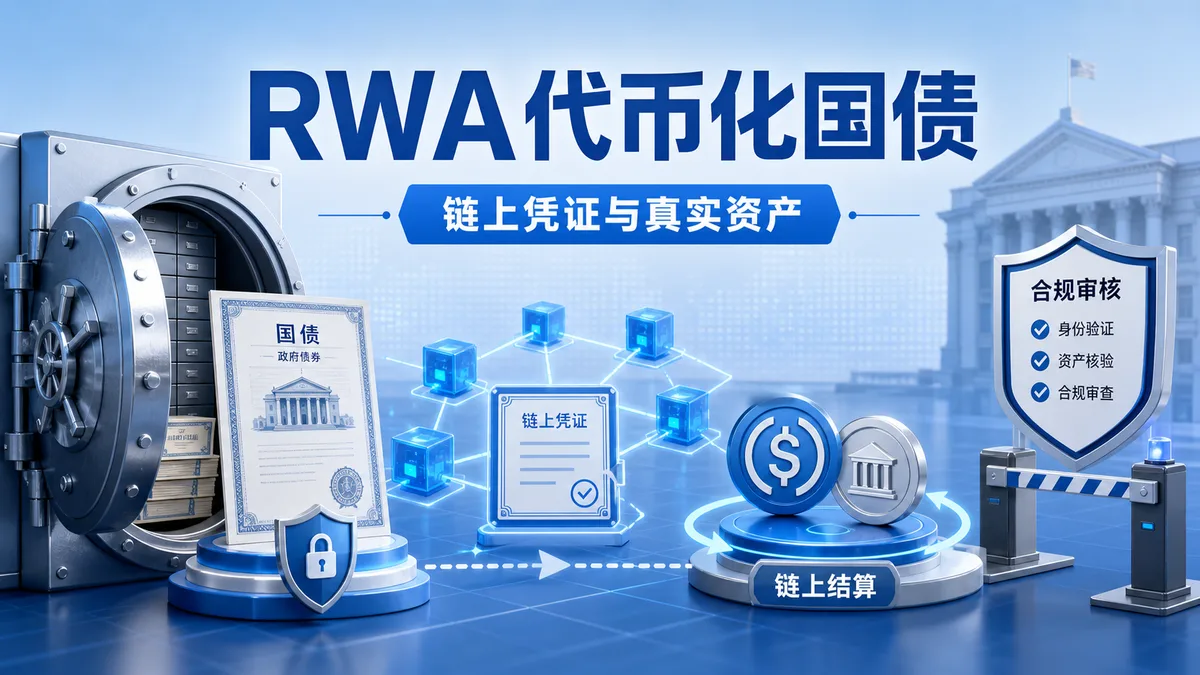
RWA把国债、基金份额等真实资产映射为链上凭证,但它不是无风险收益工具。本文解释代币化国债的托管、合规准入、链上转让、赎回、合约权限与链下主体风险,帮助读者建立核查清单。
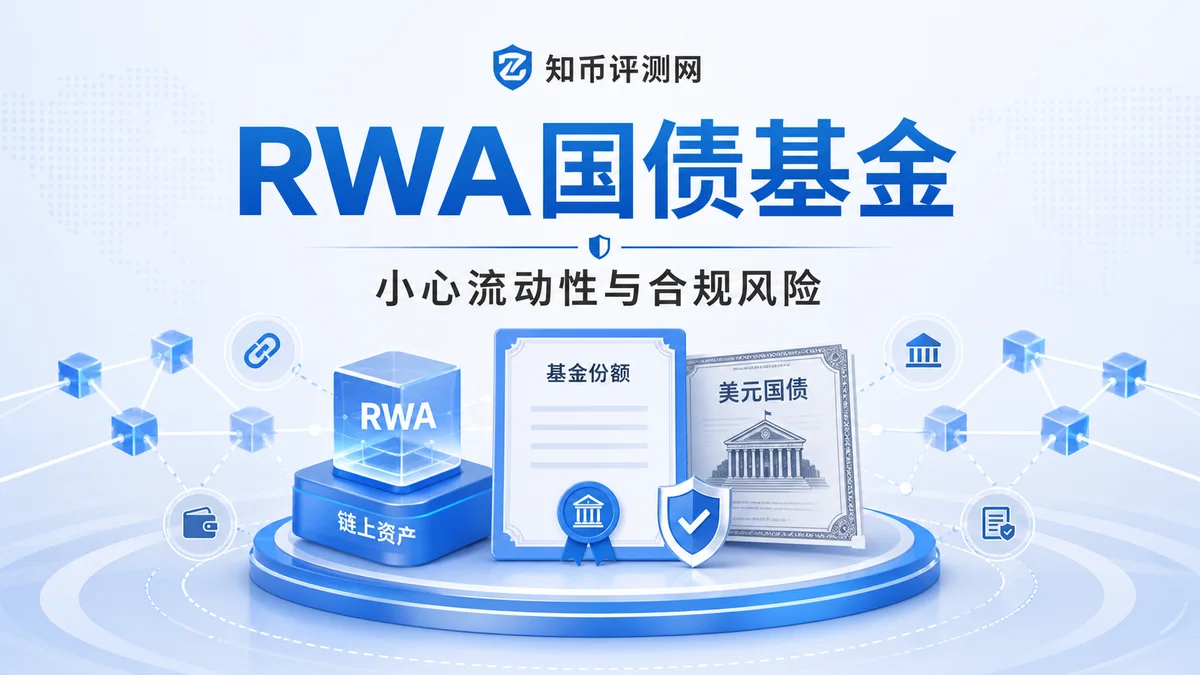
RWA国债基金把短期国债、回购或货币市场基金份额映射到链上,但它不等同于稳定币。本文解释申购赎回链路、流动性限制、合规门槛、底层资产披露和普通用户的风险核查清单。