DeFi 教程
Web3.0下载是什么及如何安全获取客户端
所谓Web3.0下载通常指获取去中心化应用的前端界面或钱包客户端,而非下载整个区块链数据。用户应优先从项目官方渠道获取安装包,并务必验证文件哈希值,以规避恶意软件植入风险,确保资产安全。
稳定币与支付研究员
研究法币抵押与去中心化稳定币的运行机制与脱锚风险,关注稳定币在支付与结算中的应用。
专长领域:稳定币、支付、脱锚风险、储备
所谓Web3.0下载通常指获取去中心化应用的前端界面或钱包客户端,而非下载整个区块链数据。用户应优先从项目官方渠道获取安装包,并务必验证文件哈希值,以规避恶意软件植入风险,确保资产安全。

对于大多数普通投资者而言,MetaMask 因其广泛的 dApp 兼容性和成熟的社区支持仍是首选入门工具,而硬件钱包如 Ledger 或 Trezor 则是大额资产存储的必要补充。选择钱包的核心不在于品牌知名度,而在于其是否通过独立审计、是否支持你所需的链以及你是否能妥善管理私钥。切勿盲目追求功能繁杂的“全能型”钱包,

虚拟货币投资并非简单的低买高卖,而是一套涵盖链上数据分析、项目基本面评估及严格风险管理的系统工程。新手应优先关注主流资产的长期价值与合规性,避免盲目追逐高波动的小市值代币,建立以本金安全为核心的交易纪律。

购买以太坊的核心在于选择合规、流动性高的交易渠道,并完成身份验证与资金划转。对于绝大多数新手用户,首选支持法币出入金的主流中心化交易所,因其操作门槛低且资金安全保障体系相对完善。务必在交易前完成 KYC 认证,并警惕非正规平台的虚假报价与提现限制,确保资产安全。

TP钱包即TokenPocket,其官方下载渠道严格限定为官网及主流应用商店,用户需通过域名核验避免假应用风险。建议投资者优先使用官方站点获取安装包,并定期通过版本号与签名校验确保客户端完整性,以保障数字资产安全。

目前 App Store 中所谓的「Web3.0 苹果版」并非单一官方应用,而是指代符合苹果审核指南的去中心化钱包、NFT 市场及社交协议客户端。用户需明确,苹果并未推出原生 Web3 操作系统,而是通过允许外部链接和限制应用内购买(IAP)来兼容去中心化生态。选择此类应用时,应优先考察其是否通过苹果安全审计以及是否具
虚拟货币投资并非单纯的价格博弈,而是对底层技术、合规框架及市场流动性的综合考量。投资者应优先核实资产上链数据的真实性与交易所的监管牌照,建立以风险承受能力为边界的资产配置逻辑,避免盲目追逐短期高波动收益。
以太坊作为智能合约平台的核心资产,其投资价值取决于网络升级进度与生态应用活跃度。投资者应优先关注 Layer 2 扩容方案带来的低费率优势,同时警惕高收益背后的流动性锁定风险。

欧亿(Ouyi)并非国际主流一线交易所,其收益计算通常基于平台内部设定的汇率折算与手续费扣除机制。投资者需警惕“保本高息”话术,实际到手收益需扣除充值、提现及交易损耗。建议通过小额测试验证其结算逻辑,避免大额资金陷入流动性陷阱。

合约官网入口是用户进入特定区块链协议或去中心化交易所进行衍生品交易的核心数字门户,其准确性直接关乎资产安全。投资者必须通过项目方官方渠道获取链接,并严格核对域名拼写与SSL证书信息,以规避钓鱼网站风险。切勿通过搜索引擎广告或非官方社群随意点击不明链接,确保访问路径的可信度是参与合约交易的第一道防线。

泰达币(USDT)是加密货币市场中流动性最强的稳定币,主要用于资产避险、交易媒介及跨链转账。使用USDT的核心在于选择合规可靠的钱包或交易所,并严格区分不同区块链网络以避免资产丢失。投资者需时刻关注其发行方的储备金透明度及监管动态,将其视为连接法币与加密资产的桥梁而非单纯的理财产品。

冷钱包的核心价值在于将私钥与互联网物理隔离,通过离线签名机制大幅降低被盗风险。正确使用冷钱包并非简单的“存起来”,而是需要严格遵循助记词备份、固件更新、地址校验及交易签名的标准化流程,任何环节的疏忽都可能导致资产永久丢失。

比特币本身作为一种去中心化的数字资产,在全球多数主要经济体中并不违法,但其交易、持有及兑换法币的合法性高度依赖所在司法管辖区的具体监管政策。对于中国大陆投资者而言,个人持有比特币不被禁止,但相关业务活动如交易撮合、挖矿等受到严格限制或禁止,需警惕政策变动带来的合规风险。

欧逸通常指代欧易(OKX)这一全球领先的数字资产交易平台,其官网入口是用户进行账户注册、资产管理及交易的核心门户。由于网络环境复杂及钓鱼网站频发,用户应优先通过官方公告、应用商店下载链接或经过验证的短链接访问,避免直接搜索点击不明广告链接,以确保资金安全。
所谓Web3.0官网通常指代去中心化应用DApp的官方入口或项目方指定的唯一可信域名,而非一个统一的中心化网站。投资者应通过项目白皮书、GitHub代码库及官方社交媒体交叉验证,切勿轻信搜索引擎广告位或社群随意分享的链接,以防遭遇钓鱼攻击导致资产损失。

欧逸(通常指欧易OKX平台上的特定资产或活动相关代币)的购买主要通过欧易官方交易所App或网页端完成,核心步骤包括注册KYC认证、法币入金及现货交易。投资者需确认资产合约地址与官方公告一致,避免误入虚假项目,同时需严格评估市场波动风险与平台合规性。

“比特币 安卓版”通常指运行在 Android 操作系统上的比特币钱包应用,而非比特币协议本身。用户需通过官方渠道或知名应用商店下载经过审计的钱包软件,以安全存储和管理比特币资产。选择钱包时,应优先考虑开源、支持硬件签名且社区评价良好的产品,避免因软件缺陷导致资产丢失。

加密货币理财并非单一的高收益赌博,而是需要严格区分底层资产与收益来源的结构化投资行为。投资者应优先选择合规平台发行的稳定币理财产品,并务必穿透审查资金投向,避免被高年化收益率掩盖的本金亏损风险。

TP钱包(TokenPocket)作为主流去中心化钱包,其本身架构成熟且开源,安全性较高,但用户资产安全更多取决于个人操作习惯而非软件本身。主要风险集中在私钥保管不当、授权恶意合约以及网络钓鱼攻击,而非钱包底层技术缺陷。用户需建立“零信任”意识,通过硬件隔离和定期撤销授权来构建安全防线。

加密货币质押是通过锁定资产参与网络共识以获取奖励的核心机制,但并非无风险套利。投资者需明确区分PoS原生质押与DeFi借贷质押,并充分评估智能合约漏洞、价格波动及流动性锁定带来的潜在损失。

欧义平台提现到账时间通常取决于所选网络拥堵程度、区块链确认数以及平台内部审核流程,一般稳定币提现在10至30分钟内完成,主流币种如比特币、以太坊通常在30分钟至2小时之间。若遇网络高峰或大额审核,时间可能延长至24小时,用户应以交易所官方公告及链上实时状态为准,避免仅凭预估时间盲目操作。

TP钱包(TokenPocket)并非传统意义上的“注册”账号,而是通过生成去中心化的助记词或私钥来创建链上身份,这一过程完全由用户本地掌控且不可逆。成功创建钱包的核心在于安全备份12或24个英文单词组成的助记词,一旦泄露或丢失,资产将面临永久无法找回的风险。新手用户应优先理解“备份即注册”的逻辑,避免因误解中心化账户

以太坊生态中的“领”通常指参与空投或质押奖励,需通过持有ETH、参与Layer2测试网或特定协议互动来获取。核心原则是“先验证合约地址,后执行交互”,切勿随意点击陌生链接授权,以防资产被盗。

质押提现并非即时到账,需经历解锁期与链上确认,实际耗时取决于平台规则与网络拥堵状况。用户需严格区分“赎回”与“提现”两个独立环节,并预留充足Gas费以应对链上交互失败风险。

比特币提现并非单一动作,而是包含“链上转账”与“法币兑换”两个独立环节。若指将资产转出至外部钱包,核心在于正确填写地址与选择矿工费;若指变现为人民币或美元,则需通过合规交易所完成交易并绑定银行卡。投资者应根据资金规模与时效需求,选择链上直转或交易所C2C交易,并务必预留足够手续费以应对网络拥堵。

比特币的使用核心在于掌握私钥管理、链上转账确认以及法币出入金通道。对于初学者而言,选择合规交易所进行买卖并配合硬件钱包存储是兼顾便捷与安全的最优路径,但需警惕操作失误导致的资产永久丢失风险。

TP钱包(TokenPocket)本身没有传统意义上的“账号注册”环节,而是通过生成私钥和助记词来创建去中心化身份。用户只需下载官方应用,选择创建新钱包并妥善备份助记词,即可拥有专属数字资产地址。这一过程无需提交手机号或邮箱,核心在于确保密钥数据的绝对私密与安全。

用户应优先通过欧易官方域名或应用商店获取客户端,避免第三方不明链接带来的安全风险。若无法直接访问官网,务必核对域名后缀、数字签名及开发者信息,确保下载的是正版应用,从而保障资产安全与数据隐私。

Web3.0教程的核心在于掌握去中心化身份、链上交互及资产自主权,而非单纯的技术堆砌。初学者应优先通过官方文档与主流钱包实操验证,警惕过度包装的付费课程。真正的Web3能力体现在对私钥的安全管理与智能合约的基础理解,建议从免费资源入手,逐步构建安全操作习惯。

比特币协议本身没有传统意义上的“版本号”迭代,而是通过核心客户端(Bitcoin Core)的软件版本更新来体现。目前主流稳定版本为 Bitcoin Core 26.x 系列,用户应关注官方 GitHub 发布页而非第三方应用商店,以确保运行经过社区审计的安全代码。

比特币投资并非简单的低买高卖,而是基于对区块链技术、宏观经济周期及市场情绪的深刻理解。构建稳健的投资体系需遵循“长期持有为主、波段操作为辅、严格风控兜底”的原则,避免盲目跟风杠杆交易,确保本金安全优先于收益最大化。

对于寻求多链兼容与便捷交互体验的用户而言,欧逸钱包是一款值得关注的非托管式数字资产管理工具,但需警惕其市场认知度相对头部钱包略低的问题。建议用户在小额试用的基础上,重点核查其合约授权记录与私钥管理机制,以确保资产安全可控。

欧一通常指欧易(OKX)平台针对新用户或特定活动推出的“新手福利”或“盲盒/空投”权益。领取核心在于完成注册、实名认证及基础交易任务,需通过官方App内活动中心入口操作。务必确认活动时效与任务门槛,避免因操作失误导致权益过期或无法到账。

欧一(通常指OKX或类似主流交易所的误称或特定区域版本)的使用核心在于完成合规身份认证与资金安全配置。新手用户应优先熟悉法币入金通道与现货交易界面,切勿在未理解撮合机制前盲目参与合约杠杆。建议通过官方App内的模拟盘功能进行至少一周的实操演练,以验证操作流程的熟练度。

USDT 作为稳定币,其核心价值在于法币锚定与跨链流动性,但不同区块链网络上的 USDT 互不兼容。用户需严格区分 ERC20、TRC20 等网络版本,并在转账前完成小额测试,以避免资产丢失或高额手续费损耗。

以太坊本身不存在传统意义上的中心化“注册”环节,用户实际执行的是本地生成密钥对并获取链上地址的过程。这一过程无需提交个人身份信息,完全基于密码学原理实现去中心化身份构建,任何支持以太坊虚拟机的钱包均可独立完成,无需第三方授权即可开启链上交互。

Web3.0的使用核心在于掌握去中心化身份与资产自主权,主要通过安装数字钱包、连接去中心化应用(DApp)以及完成链上交易来实现。对于初学者而言,理解私钥管理的重要性远高于追求复杂的交互操作,安全配置是进入Web3世界的第一道门槛。

以太坊使用核心在于管理私钥并与去中心化网络交互。新手应优先选择主流硬件钱包或多签方案,并严格核对链上数据与智能合约权限。理解Gas费机制与网络拥堵状况是降低操作成本与风险的关键前提。

合约收益分析的核心在于剥离高倍杠杆带来的本金放大效应,真实评估资金费率、滑点成本及清算风险对最终净利的侵蚀程度。投资者应重点关注实际收益率而非名义盈亏,通过计算年化回报率与最大回撤比来量化策略有效性。只有将隐性成本显性化,并建立严格的止损机制,才能在波动剧烈的衍生品市场中实现可持续的正向积累。

对于大多数普通投资者而言,选择比特币的核心在于平衡安全性与操作便捷性,优先选择合规的大型中心化交易所进行法币出入金,并配合硬件钱包进行长期冷存储。切勿盲目追求链上交互的高收益而忽视资产托管风险,务必根据自身风险承受能力,在“交易所托管”与“自持私钥”之间做出明确取舍,避免将鸡蛋放在同一个篮子里。

欧艺(OEX)注册流程主要包含邮箱验证、身份认证及资金划转三个核心环节,整体耗时通常在10分钟以内。用户需确保使用真实有效的证件信息以通过KYC审核,并务必通过官方渠道下载应用或访问官网,以防遭遇钓鱼网站导致资产损失。

查询算力主要依赖矿机本地管理界面或第三方全网数据平台,前者用于核验单台设备实时产出,后者用于评估市场整体难度。投资者应结合硬件固件版本与网络延迟因素进行交叉验证,避免单一数据源误导决策。

欧一App通常指代基于以太坊链上交互的去中心化钱包或特定DApp前端,并非单一官方应用。用户需通过链上地址与合约代码验证其真实性,切勿轻信非官方渠道的下载链接,以防资产丢失。

严格来说,比特币作为去中心化协议并无唯一官方门户,但比特币.org被视为社区公认的参考入口。投资者应通过该站点获取白皮书、节点软件及开发者文档。务必警惕仿冒网站,所有核心操作均应在本地钱包或信誉良好的交易所完成,而非依赖单一网页入口。

欧一通常指代欧易(OKX)交易所的移动端应用程序,用户应通过官方渠道获取安装包以确保资金安全。下载前务必核验数字签名与域名,避免通过不明第三方链接或广告诱导安装仿冒应用。

TP钱包(TokenPocket)作为主流多链去中心化钱包,其核心价值在于支持海量公链资产托管与DApp交互。用户应优先通过官方渠道获取安装包,并严格遵循助记词离线备份原则,以避免因操作失误导致资产永久性丢失。

欧意官网入口通常指其全球官方站点 www.ouyi.com 或区域合规站点。用户务必通过官方渠道获取最新链接,警惕仿冒域名,以保障资产安全与交易稳定性。

Web3.0的使用核心在于掌握去中心化身份认证与链上资产交互,用户需通过数字钱包连接应用、签署交易并管理私钥。对于新手而言,优先选择支持多链、界面友好的主流钱包,并在小额测试后逐步深入DeFi、NFT等具体场景,是降低上手门槛的最佳路径。

以太坊本身作为底层公链协议,用户无需也不存在传统意义上的“账号注册”环节。所谓的注册通常指在中心化交易所或托管钱包创建账户以获取以太坊地址,或通过去中心化钱包生成私钥。对于新手而言,选择合规的中心化交易所完成实名认证是最快捷的入门方式,但需充分理解资产自托管与托管模式的本质区别。

严格来说,比特币协议本身不存在“注册”概念,用户无需向中央机构申请账户。通常所说的“注册”是指创建数字钱包或开设中心化交易所账户。对于新手而言,选择合规交易所开户并生成钱包地址是参与比特币投资的最常见路径,这一过程主要涉及身份验证与安全存储两个核心环节。

双币投资本质上是一种结构性理财衍生品,其官方入口通常指向交易所内置的理财板块而非独立域名。用户需警惕以“双币”为名的第三方仿冒网站,务必通过主流中心化交易所的官方APP或网页端直接访问,切勿轻信搜索引擎广告位或非官方社群链接。

比特币入门的核心在于理解去中心化账本逻辑并掌握私钥管理,而非单纯追逐价格波动。对于初学者,建议优先选择信誉良好的中心化交易所完成法币入金,随后将资产转移至支持BIP39标准的硬件钱包进行自托管,以此平衡便捷性与安全性。

合约登录入口是用户进入加密货币衍生品交易界面的唯一官方通道,直接决定资金安全与交易体验。投资者应通过官网域名、官方APP或权威聚合平台进入,严禁点击搜索引擎广告或非官方社群链接,以防遭遇钓鱼网站导致资产被盗。

Web3.0 的入口本质上是去中心化钱包应用,用户应仅通过项目官方网站或主流应用商店下载。切勿轻信搜索引擎广告或社交媒体弹窗,务必通过比对数字签名和合约地址来验证安装包完整性,以规避资产被盗风险。

Web3.0 下载并非单一软件获取,而是指获取支持区块链交互的钱包应用或 dApp 浏览器。用户务必通过项目官方渠道获取安装包,严禁通过搜索引擎广告或第三方应用商店盲目下载,以防遭遇钓鱼软件导致资产瞬间归零。

严格来说,比特币协议本身不存在“注册”概念,用户只需生成密钥对即可拥有比特币地址。对于普通投资者而言,“注册”通常指在合规中心化交易所(CEX)开设交易账户,需完成实名认证(KYC)才能进行法币兑换。建议新手优先选择头部合规平台,并深刻理解“非托管钱包”与“托管账户”的安全差异。

杠杆交易的手续费并非固定数值,而是由开平仓手续费、资金费率及清算机制共同决定,综合年化成本通常在10%至150%之间波动。投资者在计算成本时,必须将显性的交易佣金与隐性的资金占用成本分开核算,并优先关注平台的清算规则与深度数据,而非仅盯着表面的低费率宣传。

TP钱包是一款支持多链存储的去中心化数字资产钱包,适合初学者管理比特币、以太坊等主流币种。新手使用时需重点防范私钥丢失和钓鱼链接风险,建议在小额测试无误后再进行大额资产存入,并务必通过官方渠道下载应用。

TP钱包(TokenPocket)的官方唯一入口为 tokenpocket.com,用户应通过此域名直接访问以下载正版客户端。识别官网的核心依据是核对域名拼写、HTTPS加密标识及官方社交媒体链接的一致性,避免通过搜索引擎广告或第三方不明链接进入,以防遭遇钓鱼网站导致资产损失。

欧逸App通常指代特定第三方数字资产服务平台或交易辅助工具,其核心价值在于提供行情聚合或简易交易入口,但需警惕其合规性存疑及资金托管风险。对于普通投资者而言,除非能明确核实其运营主体资质与链上透明性,否则不建议将大额资金长期沉淀于此类非头部应用,应优先选择监管明确的主流交易所或去中心化协议。

杠杆交易是通过借入资金放大本金收益的工具,但同时也同比例放大了亏损风险。新手应从低倍数杠杆开始,严格设置止损,并充分理解强制平仓机制后再进行实盘操作。

比特币的“计算”主要包含三层含义:一是矿工通过哈希运算维护网络安全并获取奖励,二是用户通过私钥推导公钥进而生成钱包地址,三是投资者通过算力难度和产出公式估算挖矿收益。理解这一过程需区分底层共识机制与上层应用逻辑,核心在于掌握SHA-256哈希算法的不可逆性及ECDSA椭圆曲线加密标准。

比特币“下载”并非单一动作,而是涵盖轻量级钱包同步、全节点数据下载及区块链浏览器查询等多种场景。对于普通用户,优先选择经过社区验证的轻量级客户端或托管服务;对于资深投资者,运行全节点是保障隐私与验证交易有效性的最佳途径。切勿轻信非官方渠道提供的“一键下载”安装包,以防遭遇恶意软件或钓鱼攻击。

助记词是恢复加密货币钱包私钥的唯一凭证,其本质是一串用于生成确定性钱包的随机单词组合。用户需严格遵循“离线备份、物理存储、永不联网”的原则,任何在联网环境下输入助记词的行为都可能导致资产瞬间归零。

Web3.0交易手续费并非固定数值,而是由基础链上Gas费与应用层服务费共同构成。在以太坊主网,单笔复杂交互成本可能高达数美元,而在Layer 2或Solana等高性能公链上,成本通常可降至几分钱甚至更低。用户需根据具体网络拥堵情况与所选协议动态评估实际支出。

多签机制通过分散私钥控制权,有效消除了单点故障风险,是机构级资产托管与高净值个人用户保护链上资产的核心手段。正确配置多签需严格遵循“备份优先、权限分离、链上验证”三大原则,任何配置失误都可能导致资产永久冻结。

OKX 的手续费并非固定不变,而是根据用户等级、交易量及资产持仓动态调整。通常情况下,现货交易 Maker 费率低至 0.08%,Taker 费率低至 0.1%,VIP 用户可享受更低折扣。投资者应通过官方费率表实时查询,并结合挂单策略以最大化降低交易摩擦成本。

对于追求稳定被动收益且看好长期持有标的的投资者而言,参与权益证明(PoS)机制下的质押是降低持仓成本的有效手段。但需明确,质押并非无风险套利,其核心在于理解锁仓流动性风险与验证者潜在罚没机制,建议在充分评估资金流动性需求后,选择信誉良好的验证节点或主流交易所理财服务进行小额试水。

以太坊本身没有传统意义上的“注册”概念,用户需通过创建数字钱包生成私钥与地址来实现身份接入。核心步骤包括下载官方或信誉良好的钱包应用、备份助记词以及设置访问密码,完成这三步即视为“注册”成功。务必在断网环境下完成助记词备份,这是保障资产安全的唯一凭证。

TP钱包(TokenPocket)本身无需传统意义上的账号注册,用户只需通过创建或导入钱包即可生成链上身份。其核心在于保管好助记词或私钥,这是唯一且不可逆的资产所有权凭证。建议新手优先选择官方渠道下载应用,并立即完成备份验证,以确保资产安全。

所谓的比特币排行榜通常指代全网算力分布、持币地址集中度或交易所交易量排名,而非单一的标准定义。投资者应警惕将排名直接等同于投资价值的误区,需结合链上数据与宏观基本面进行多维验证,避免被短期流量或营销榜单误导。

对于大多数投资者而言,理解以太坊的核心在于区分其作为计算平台与资产属性的双重角色。当前主流问题集中在Gas费波动、质押收益机制以及Layer2扩容带来的资产转移风险。建议用户在操作前务必确认网络环境,并优先通过官方文档或知名区块浏览器核验交易状态,避免因认知偏差导致资产损失。

TP钱包(TokenPocket)作为主流多链钱包,其核心优势在于对EVM及非EVM链的广泛支持。用户下载时应严格通过官网或官方应用商店获取,避免第三方分发渠道带来的篡改风险。配置完成后,务必通过助记词离线备份及小额转账测试来验证钱包功能,确保资产安全可控。

欧一(通常指OKX欧易)的官方登录入口必须通过其官网或官方APP进入,任何非官方渠道的链接均存在极高安全风险。投资者应始终核对域名的完整性与HTTPS加密协议,避免通过搜索引擎广告或不明社群链接直接登录,以防遭遇钓鱼网站导致资产损失。

目前官方并未发布名为“以太坊安卓版”的独立客户端软件,用户通常指的是在 Android 系统上运行的以太坊钱包 App 或轻节点客户端。对于绝大多数移动端用户,推荐优先使用经过审计的主流硬件钱包配套 App 或知名软件钱包,而非自行部署全节点。移动端的核心价值在于便捷交互与签名,而非区块同步,选择应用时应重点关注私钥管

USDT 官方入口唯一指向 Tether 官方网站 tether.to,该域名由 Tether Operations Limited 运营。投资者访问时应严格核对 HTTPS 证书及域名拼写,切勿通过搜索引擎广告或非官方短链接进入,以防遭遇钓鱼网站导致资产损失。

冷钱包本质上不存在传统意义上的“账户注册”环节,而是通过硬件设备生成密钥对的过程。用户只需购买官方正品设备,按照指引完成初始化设置并妥善备份助记词,即可拥有独立、安全的链上资产控制权。

TP钱包是一款支持多链资产管理的去中心化数字钱包,其核心价值在于用户完全掌控私钥。新手用户应优先通过官方渠道下载,并严格执行助记词离线备份流程,以确保资产安全。

介绍如何使用DeFiLlama稳定币公开端点查看总量、资产和链分布,说明数据快照、字段口径与储备审计之间的区别,避免把流通量变化误读成价格或安全结论。

本文用 DeFiLlama 稳定币接口与下载说明,演示如何记录供应量、发行方、链分布、访问时间和统计范围,并解释为什么供应量快照不能直接代表储备质量、活跃度或可退出流动性。

本文使用 DeFiLlama 稳定币面板、下载说明和 API 文档,解释稳定币供应量、按链分布、快照时间与指标局限,避免把链上规模误写成储备或收益结论。

稳定币数据需要同时看供应量、价格、发行方和链分布,并记录抓取时间。本文按 DeFiLlama 直接接口解释这些字段的意义与不能推出的结论。


USDC跨链转账要看 CCTP 的销毁、铸造、attestation 和支持链。本文按 Circle 官方文档解释 Fast Transfer、Standard Transfer 与未到账排查。

稳定币供应量数据怎么看需要回到官方来源和链上数据核验。本文结合DeFiLlama Stablecoins API、DeFiLlama API Docs,拆解关键字段、操作边界和风险提示,避免把快照、公告或媒体摘要误读成资产承诺。

DefiLlama稳定币页面和 API 可帮助观察供应、链分布和价格口径,但它不是发行方储备证明。本文说明稳定币数据怎么读、哪些结论不能直接推断。

发行商的铸币、托管、对账往往外包给服务商,鉴证链条也随之外包:SOC1 查财务相关控制,SOC2 查信任服务准则,审核、审阅、商定程序还分三个深度。本文拆解这张质检单的结构,以及覆盖期间、补充控制、子服务商办法三处最该翻的地方。

发工资是把钱推给你,扣账单是把钱拉走:美国 ACH 轨道上有 push 与 pull 两个方向,链上稳定币却只有推。这篇文章解释退回码、扣款授权与对账号这些银行旧常识如何撑起拉式收款,以及稳定币接入工资和账单场景时真正的难点在哪一栏。

储备基金做隔夜逆回购赚利息,对手方交来的债券抵押品由一家代理银行看管——这就是三方回购。雷曼倒闭曾让这笔以千亿美元计的隔夜链条近乎停摆,此后十年改革重写了折价与合格标准。本文拆解结构、改革史与稳定币读者该盯的三个披露字段。

货币基金承诺随时按固定净值赎回,靠的是规则书里两条硬线:每日流动性资产不低于 10%,每周不低于 30%。这两条线测的是变现速度而非亏损,和稳定币发行方的赎回排队分属两个层次。2020 年 3 月与 2023 年改革各演示过一次它的边界。

发行方说储备放在政府货币基金,这个盒子可能是专为它一家定制的。单一客户专属基金把申赎排队收拢到发行方一层,换来更短的责任链与按日披露,但基金请求权不等于直接持有国债,管理人集中度也随之上移。本文拆解两种载体的分工与普通用户核对清单,不构成投资建议。

2025年签署的美国GENIUS法案只禁止发行方向持有人支付利息或收益,没有点名交易所与钱包。谁算持有人、发行人与平台分成算不算绕道,都留给了规则与法院。看懂这条款,才知道你在平台看到的稳定币收益属于谁的钱。

白皮书里一句母公司担保,可能是见索即付的独立义务,也可能是必须先证明主债务的从属保证,两者对持有人的价值差一个数量级。用备用信用证与URDG758的框架逐条拆一遍,比看背书者的名字更有用。

1993年11月1日土库曼发行马纳特,1比500兑换卢布,同时给兑换设限额、锁存款快照、把四分之三企业存款转成债券、再向每人发放60马纳特。这套限流装置与稳定币的赎回窗口、批次与费用,是同一类工程问题。

摩根银币含纯银0.7734金衡盎司,1878年按市价折算约值九毛,法律却规定它值一美元。面值与资产市价长期背离的二十几年里,谁囤币、谁熔币、谁替谁承担成本,结构与今天的锚定资产几乎一样。

公务员工资要发、税单还没上门,地方政府靠什么撑过那几周?1937年纽约州1亿美元、宾州6000万美元的预税票据给出了答案:极短期限、法定岁入、银行包销。这张按面值流转的短期欠条,是理解一切锚定凭证兑付逻辑的起点。
DeFiLlama稳定币怎么看需要先看官方来源、权限边界和风险提示。本文基于DeFiLlama stablecoins、Circle Transparency等资料,梳理核验步骤、常见误区和安全检查清单。

IMF的COFER每季度记录约一百四十个央行的储备币种拆分,但估值效应与报告缺口让它更像核磁共振而非心电图。稳定币搭的正是这份报表所测量的计价惯例。

1861年起,北联邦的分币被囤光,商人自铸广告代币顶上找零层;1864年发行权收归联邦,法典里留下延续至今的仿币条款。一种代币是不是钱,看的是市场愿不愿意把它当钱花。

朋友说转你两千U——USDT、USDC还是别的?U不是协议单位,而是USDT俗称、美元稳定币篮子和美元替身的三层叠加。本文给出把简称还原成合约、链、地址的核对流程与四类典型事故。

一面墙内完整运行的货币体系:发行、发薪、计价俱全,境外却无人兑换。德涅斯特河沿岸卢布的双轨价差,是理解锚定本质是兑换而非标语的反面样本。

七十个有人居住的岛屿把现金运来运去代价高昂。2020年10月,巴哈马推出常被称作首个全面投运的国家央行数字货币沙元。它的账户分层、身份规则与现金互兑,为私人稳定币提供了一面对照镜。

563亿美元IMF计划、浮动带、通胀目标制三个月内相继失焦,央行转向零基础货币增长与利率下限。名义锚的更换速度本身,成了最大的变量。

克朗1924年先以记账单位锚定瑞克朗与黄金,1928年才换成流通纸币。储备、平价与名义的分阶段落地,恰是稳定币锚定承诺的排期表样本。

雇主用代币付薪、再开商店高价收回,工人绕不开闭环支付。英国用卡车法案要求以铸币付工资,却长期管不住闭环,对研究支付代币与法偿边界极有参照。

明治政府把元的含金量写进条例,贸易里流通的却是等值银圆。名义锚与运行锚分家二百余年,正好用来核对稳定币白皮书承诺与储备实际构成的读法。


从6月预算到10月底午夜清零,英国用四个月拆完资本管制,却把授权法律留在书架上休眠。这段历史是给“持有外币与稳定币的自由”定价的坐标尺。


三次恐慌里,1844年条例的规则被临时搁置却从未修改。授权信如何在不增加一分储备的情况下稳住市场,又给稳定币暂停条款留下什么程序模板。

丹麦瑞典挪威用同一含金量的克朗维持了近五十年的跨境等值流通,一战让三个锚各自漂移后联盟靠惯性又活了十年,是没有共同央行的货币联盟能走多远的完整样本。

明治政府以战争赔款购入黄金,1897年公布货币法定一圆为0.75克纯金,把一次性外生收入转化为常备清偿能力,也埋下十几年后再被拆掉的伏笔。


明治政府仿美国国民银行制度让民间银行发行可兑换银行券,条件苛刻时发不出去,1876年取消金兑换后又泛滥成通胀,兑换条款的松紧直接改写币值。

瑞典在大北方战争后期用不到一成的金属铸造全额面值的紧急币,国王阵亡后新政权选择部分违约。这段历史展示了票面承诺押在战争结果上时的定价方式。

尼克松关闭黄金窗口三个月后十国集团史密森学会开会重定平价,美元对金贬至38美元却未能挽救布雷顿森林,本文复盘这份十五个月寿命的协议

斯德哥尔摩银行为躲避兑提挤兑而发行欧洲最早的现代意义银行券,因超发与挪用储金而崩盘,银行家帕姆斯特鲁奇被判死罪,本文复盘全过程

汉堡兑换银行1619至1875年发行的班科记账货币长期以溢价交易,良币以账本形态存在并在金马克统一时被按升水回收,本文复盘这一账本货币长周期实验

稳定币的发行价、二级市场价和交易所内部记账价经常不一致,理解三层价格各自由什么决定,才能看懂报价页和脱锚新闻里到底在报哪个价

2023年SEC货币基金改革取消赎回闸门、改收流动性费用,理解新规的触发条件与档位,才能看懂把货币基金当储备容器的稳定币在压力日会怎样


理解交易所清算体系为何把代币化国债纳入担保品、需要满足哪些法律与运营条件,以及它与现金、实物国债担保在处置速度上的差异

梳理美国金元券、银元券与联邦储备券三种纸面承诺的兑付对象差异、1933 年金元券收兑事件,以及载体与承诺分离对理解稳定币与存款代币的启示

梳理“嚣张的特权”一词 1965 年由法国财长吉斯卡尔·德斯坦提出的原始语境、戴高乐法币兑换黄金行动,以及学界对美元特权收益的几种度量口径与它的链上延伸

解释哈瓦拉(hawala)与哈迪等非正式价值转移体系的兑付与轧差机制,回顾美国爱国者法案第 359 条将其纳入货币服务商监管与 2002 年 FinCEN 报告的来龙去脉

梳理美国系列 I 与系列 EE 储蓄国债的不可转让设计、复合利率结构、年度限购与一年禁赎、五年罚息等规则,理解这种零二级市场零售国债的政策取舍与对链上产品的参照意义

理解白牌稳定币与 Mint Agent 结构中品牌方、持牌发行方与储备服务商的职责分工,学会核对链上铸造地址、披露文件与协议退出条款,判断持有这类稳定币时真正依赖的是谁

解析世界粮食计划署Building Blocks项目的机制:虹膜身份、链上家庭额度账户、假名化协调与多机构防重复发放,说明封闭权利账本与公开稳定币的区别

解析1619年汉堡公立银行的银行银机制:全额白银储备、账簿计价单位、强制大额走账与账户持有人治理,对照现代稳定币的储备、门槛与治理设计


回顾 USDT 在 Omni 层的发行与迁移史,理解稳定币发行方承诺与承载链的关系,以及停止增发、停止赎回、代币不受支持三个阶段对持有人的实际影响

了解1873年美国贸易银元专为东亚贸易超额配银发行的设计、白银跌价后回流美国本土的套利过程、1876年取消法偿与1965年正式作废的时间线及离岸代币回流镜鉴

了解1995年巴林银行因交易员尼克·利森借暂记账户88888隐藏亏损而倒闭的过程,理解前后台不分、内部监督失灵与明星豁免的治理教训及其对链上管钱机构的镜鉴

了解1873年杰伊·库克银行因北太平洋铁路债券滞销与短融长投结构停业、引发1873年恐慌与长萧条的过程,理解真实资产与真实受偿之间的距离及期限错配的传染机制

了解汉武帝元狩年间白鹿皮币与白金三品的发行背景、以朝觐义务定向强制接受的设计逻辑及迅速失败的原因,理解名义定价与可验证支撑脱钩的历史极端样本

了解1853年美国铸币法下调辅币含银量的背景与机制、五美元法偿限额的设计逻辑,以及面值与金属价值脱钩对评估稳定币赎回与额度分层的参照

1970年代中期,宏观经济学内部长出一条日后被称为卢卡斯批判的方法论警告:用历史数据估出来的宏观模型,一旦政策规则改变,参数本身就变了——因为人会按新规则调整预期和行为。这条批判终结了拿过去相关性开药方的时代,也解释了稳定币世界反复出现的现象:每一次针对挤兑的补丁,都会催生下一轮绕开补丁的行为。本文把这套逻辑讲给非经济专业的读者,并落到储备披露与限额设计的真实案例。

1969年7月,美联储决定停止向市场投放500美元及以上面额的纸币,1万美元券就此进入回收通道。官方理由是反洗钱与打击非法资金流——大额现钞成毒品交易与地下清算的载体;另一层动力是税收征管:一张万元钞在柜台后的匿名性,正是国税局追踪不了的形态。本文复盘这次面额即风险的治理决定,对照稳定币世界的大额计价、现金替代与匿名性张力。

1943年7月盟军登陆西西里后,随军带来的不是税制而是一叠由美国印钞局印刷的AM里拉:100枚AM里拉钉1美元,由盟国占领军政府发行、宣布与意大利里拉同值流通。纸面储备几乎为零,却靠军饷和征用强制进入日常交易,并成为战后意大利通胀的助燃剂之一。本文复盘军票这种极端情形下的货币:发行方是谁、锚从哪来、强制流通的边界在哪,对照稳定币在弱信任环境里靠支付管道建立接受的机制。

1935年3月加拿大央行开业拿到纸币发行垄断权,特许银行的自发红票并没有一夜作废:最后一批私营银行券1944年才停印,到1950年才全部退出流通。这段渐进接管里藏着两个今天仍新鲜的细节——持票人对倒闭银行资产的第一顺位索偿,以及一个类似存款保护基金的行业互助池。本文复盘这次发行权集中的顺序与缓冲设计,并对照稳定币行业里发行权集中、受偿顺位与保护基金三类正在重演的安排。

1969年1月15日,斐济以一元兑两先令、一镑兑两元的换算发行斐济元,恢复一个曾在1873至1969年间流通的名字,让本国单位与澳新两大伙伴的"元"名义对齐;旧币无门槛无限兑换,不作任何分档没收。本文以这次纯刻度改革为样本,讨论单位、精度与名称如何重写整个系统读数的方法。

1953年5月末,捷克斯洛伐克在商店提前关张、官方前夜仍否认改革的氛围中宣布货币改革:现金三百旧克朗内五比一、超出五十比一,存款按五比一到三十比一分档,1945年冻结户直接注销,四天内完成换钞。账面流通量压回目标水位,布拉格随后爆发抗议。本文拆解分档表与时间窗设计,对照稳定币条款里区别兑付、生效窗口与突击入账三类问题。

泽西、根西与马恩岛都不是英国本土,却各自发行面值一比一钉住英镑的纸币:每张现钞背后是财政部等额英镑资产,发行规模由本地银行需求驱动,银行与邮局按面值无条件兑换。本文以这三个运行数十年的"前现代稳定币"为基准,逐条检查储备存放、赎回通道与接受度天花板。

1964年5月,缅甸宣布五十与一百缅元纸币不再是法定货币;1985年、1987年又两轮无预警作废,最后一轮令约七成流通现金失效。三轮清零把缅甸社会推向黄金、宝石与外币现金,也为1988年变局埋下伏笔。本文复盘这段"发行方行使作废权"的极端史,对照稳定币条款中冻结、迁移与兑付权力的定价方式。

1717年,英国铸币厂厂长牛顿提交金银比价报告,建议把几内亚金币定为21先令并被官方采纳。没有人宣布英国转向金本位,但金币留国内、银币被熔运海外的相对价格格局就此固化。本文复盘这次技术调价如何以默认路径孕育制度转向,并对照稳定币生态中选链、做市与赎回通道等参数级决定的长期后果。

1984年7月14日大选后,看守政府被迫在18日把新西兰元一次性贬值两成、并于次年3月4日让汇率自由浮动。本文按储备银行官方时间线复盘这场由政治时点触发的汇率制度更替,以及看守期与预期管理给锚定体系的教训。

1946年2月14日御准、3月1日生效的英格兰银行法把这家私营储金机构收归公有:两万一千名股东换成财政部3%国债,约一千八百万英镑资本从私人账本挪进国库。本文拆解这次收权的补偿结构与治理改写,以及它对发钞机构股权问题的参照。

希腊的恶性通胀从1941年占领期一路延续到1946年:面额高达十万亿德拉克马的钞票、一张钱只敢平均持有四个小时、1944年11月第一套稳定方案失败、1945年6月瓦尔瓦雷索斯方案再试。本文复盘这场以工资指数化为轴心的通胀拆除过程。

墨西哥1917年宪法规定发钞权属于政府控制的银行,但墨西哥银行直到1925年9月1日才开业,且初期带私营股东并经营商业银行业务。本文按央行官方史料梳理它如何从财政部拼出来的资本起步、1931年后如何被收权国有化,以及发钞机构的资本结构为什么重要。

外汇储备与稳定币储备看起来都是一池可兑换的美元资产,但两者在负债端、兑换权利、币种构成、期限安排、披露标准和缺钱时的路径上完全不同。本文逐格对比两本账,帮助读者把对主权账本的直觉校准到发行方账本上。

1998年8月17日,俄罗斯政府与央行联合宣布扩大卢布汇率区间、重组年内到期的本币国债、并对部分对外付款设九十天冻结。本文拆解GKO这类超短久期本币债与固定汇率带互相锁死的机制,以及它对稳定币储备与赎回设计的镜鉴。

2024年4月5日,津巴布韦储备银行推出「结构化货币」ZiG:起始汇率由前一天伦敦金价和当日银行间价共同定出,背书资产是2.5吨黄金加1亿美元外汇。一场把锚定价公式写进公告的现场实验。

1996年日本临时全面保护存款,危机过去后花了十四年、分四步退出,2005年4月起只留支付结算类存款全额保障。一场完整的担保退坡演练,给所有兜底叙事上了一遍课。

1983年2月18日,委内瑞拉放弃自四十年代起维持的4.30玻利瓦兑美元平价,当天贬值、当天管制、当天多轨。石油收入退潮后,钉住的代价一次付清,留下几十年的多汇率传统。

三十年战争开局,神圣罗马帝国数百个铸币主体同时往银币里掺假,小银币含银量跌到不足两成,物价翻了数倍。这段倒币潮给链上世界的启示是:锚的敌人未必是坏算法,而是太多把柄。

1946年2月16日日本以金融紧急措施令实施新円切换,冻结存款配合财产税,但发行侧未同步收紧致通胀延续。借档案划清执法冻结、协议暂停与赎回冻结的边界。

1933年1月新西兰英镑由外国商业银行下调四分之一,1934年8月储备银行才开业垄断发钞。锚定数字的签名人、执行机构与重估盈亏归属,比数字本身更耐用。

1964年起美国银券停止兑付银币、改为银粒与银锭,1968年6月兑付全面终止但法定货币地位保留。赎回物降级与赎回窗口收缩,是储备型凭证的典型风险剧本。



1644年起瑞典用近二十公斤的铜板代表银币,面值高于铜料价值全靠兑付承诺与铸币自律,1719年强制折半与1776年折价退出给溢价货币写下注脚。

1935年11月3日国民政府把白银收归国有、银元停止流通、三行钞票并成法币,用七天走完银本位到汇兑本位的换锚。平价、期限与日程如何决定换锚的成败。

1931年8月十国银行家在巴塞尔把德国约六十亿马克短期债务冻结六个月,用暂停偿付替代新贷款。停付、记账马克与稳定币暂停赎回条款之间的结构同构。

1929年法国把战后通胀后的法郎按战前黄金含量的五分之一立法定住。承认市场先给出的价格,再补上法律回执,这种重定价顺序如何评估锚定承诺。

2007年8月,回购市场失灵,贴现窗口的「污名效应」让银行宁可绕路也不申请央行救助。美联储用新设的定期拍卖工具,把「谁来借钱」从点名变成密封投标。本文拆解这次机制创新的设计逻辑与它给稳定币的启发。

1993年1月1日,天鹅绒分离落到货币层:同一支克朗按一比一拆成捷克克朗与斯洛伐克克朗。本文复盘这次现代史上少见的「和平分账」:拆账比例怎么定、现金怎么管住、两条克朗为何在数月内各奔东西。

黑山1999年宣布德国马克为法定货币、2002年顺势换入欧元;科索沃在国际管理当局条例下以马克和欧元为事实通货。两地与欧盟都没有货币协议——这是一种「没有最后贷款人」的极端美元化。本文拆解这套安排的得与失。

2020年11月巴西央行推出 Pix,个人转账免费、全天候即时到账,两年多做到八成以上成年人使用,ATM 取款笔数大幅下滑。本文拆解它的三层架构、免费与费率设计,以及「央行自营支付」路线对稳定币支付争论的回答。

七个月内被抽走两亿英镑以上资金后,英格兰银行在金库只剩一亿三千万英镑黄金时停止了黄金出售。1931年9月21日,英国以一日立法暂停黄金兑付,英镑贬值约四分之一。本文复盘这场「钉住体系从中心塌陷」的全过程。

古巴存在长期并存的两套美元比价,公开可查的口径包括官方挂牌价和实际成交价,二者差距悬殊且随时间剧烈变化。本文讲怎么核对这两种数字、各口径分别反映什么,以及引用时应避免的三类错误。

1993年起古巴让美元在自由兑换券轨道上流通,官方牌价与市场价长期背离,直到2021年双轨并轨尝试以失败告终。这段汇率双轨史能帮稳定币读者理解:一个法定价格和一个真实成交价并存时,价差会流向哪里。
稳定币总市值不是单一发行方健康度结论。本文用 DefiLlama 稳定币接口说明 USDT 占比、链分布、价格口径和读取限制,帮助你把实时数据用于观察而非投资判断。

雷曼倒闭半个多月后,爱尔兰为六大银行的存款、担保债券与大多数高级债提供为期两年的国家担保,把多年期风险一次性搬到国家账上。本文复盘担保的范围、财政代价与退出过程,并提炼主权与银行相连的经典命题。

国际信用商业银行1991年夏天倒闭时,没有一个监管机构拥有对它的完整监督权。本文复盘这家银行如何钻监管缝隙,以及它留下的并表监管原则与链上实体的对照题。

1991年夏天印度外汇储备只够数周进口,政府把数十吨黄金作抵押换得美元额度,随后启动卢比贬值与自由化改革。本文复盘这次急救的先后顺序,并提炼储备、通道与结构改革三件套的通用读法。

1992年9月16日英国在一天内退出欧洲汇率机制;隔了将近三个月,挪威把隔夜利率抬到高位后仍在12月10日放开克朗。本文并排复盘两场结局相同的保卫战,拆解防御引信的长短由什么决定。

2019年底至2023年,黎巴嫩镑在平行市场跌至官方牌价的几十分之一,赛拉法平台与提款上限构成一套多层价格体系。本文用这段史实讲清多轨汇率的分层逻辑,以及链上美元在其中扮演的中间层角色。

USDT的直接赎回面向完成审核的机构级客户,普通人的退出通道是交易所与场外柜台,于是同一枚代币在不同城市挂着不同价。发行方柜台与当地市场之间的通道摩擦如何变成价差。

1979年11月14日第12170号行政令冻结伊朗政府及其央行在美全部财产,1981年阿尔及尔协议再以一揽子转移命令收尾。主权资产冻结的完整先例,对照稳定币合约冻结工具的机制差。

1949年9月18日英镑对美元从4.03降到2.80,随后十九个以上钉住英镑的货币在数日内跟进同幅贬值。中心货币重定价如何沿着钉住链条传导。

1936年9月最后一个周末,瑞士在法国贬值次日下调法郎含金量约三成,联邦主席用一句一法郎仍是一法郎安抚全国。面额叙事与平价变化分开读的货币史样本。


洪武八年发行的宝钞为何在不设限额、不分界、无准备金的制度下必然贬值,倒钞法与行用库如何映射稳定币赎回窗口设计。

1878年购银法案如何用每月200万至400万美元的区间条款折中银矿主与金本位派,行政执行下限为何让承诺空转。

恶性通胀与高通胀的分界从哪来?卡根1956年提出的月涨百分之五十阈值如何定义事件起止,对读稳定币与通胀叙事的三层启发。

1959年的法令重排了大额纸币的面值刻度,1965年的改革再删掉三个零,两次之间印钞机制未变,物价把删掉的零一一追了回来。这段重定面额的完整失败样本,给一切只改账本不改机制的操作提供了反面清单。

从1981年外汇留成开出的第一条双轨,到1994年1月官方汇率与调剂市场汇率并轨,人民币对美元的比价在十三年里完成了第一次以市场供求为基础的转身。本文用公开政策事实梳理价差如何形成、并轨如何落地,以及为什么并轨前夜总站着溢价最高的窗口。

雷曼倒闭第二天,储备基金把每份净值报出0.99美元,四十年来类现金资产的稳定标价传统当场破例。从这一天到2014年浮动净值新规,监管给出的答案对一切承诺固定面值的资产都有镜鉴:面值稳定从来是估值政策的产物,而不是资产本身的性质。

从1976年份额调整到条款修正生效,特别提款权的历史价值不在当备用货币,而在示范了一种把价值拆成成分、权重与规则三段全公开的记账法。篮子型稳定币可以照拆三段自查。

《纸上信用》写清了两层:央行永远有能力放流动性,缺的从来是意愿,可信度靠平时的条件与先例,不靠恐慌当天的喊话。稳定币的护盘承诺与防波堤储备,几乎全部停在能力层——三个桑顿式问题可以逐个筛查。

1949年4月25日,日元终结按商品分档的多重汇率,统一钉在1美元比360。补贴从换算率里挪上明面,短期通缩换来价格信号归位。稳定币各赎回通道的隐性价差,就是没人写出来的那张多重汇率表。

希腊的德拉克马退出分三步走:先进记账、再固定换算、最后才收纸币。1比340.750一经确认就永久不改,猜测机器当场停摆。稳定币的合约迁移、双轨并行与回收通道,都能套进这张三步检查表。

八家央行共守35美元金价下限,前两年几乎不花钱就稳住预期,第七年一周抽干池子后以官方价与市场价分居两轨收尾。单向触发、无回补通道、最大出资方自身头寸恶化——这份验尸报告适用于一切多方共守面值的储备互助池。

十四国把经常账户可兑换协调到同一个星期一清晨生效,靠的是此前十年攒下的储备与国际收支。开门那天风平浪静,开门之后才是长期考验:纪律被外包给了跨境套利。用可转让不等于可兑换的分层,检查稳定币赎回承诺的真实边界。

六十六国代表为稳定汇率聚在伦敦,五周后核心议题被华盛顿一封声明击碎。协调锚定的死因从来不是方案不够好,而是每个成员都想分享稳定红利又保留单方调整的自由。该结构原样存在于多币种稳定币与跨链储备合作之中。

1985至1995年,南非用商业兰特与金融兰特两个挂牌汇率把资本流动隔离在经常账户之外。双轨的隔离效果有实证,代价却藏在隐性税、套利产业和失真的仪表盘里。对照稳定币一级赎回与二级市价的窗口资格问题。

1875年《恢复铸币兑付法》把绿背纸币兑黄金的执行日定在将近四年之后,市场却在那四年里逐月把折价磨平。复盘这段承诺—空窗—兑付的完整链条,以及它对稳定币赎回条款、储备积累动作与兑付悖论的三层启示。

日本长期信用银行1952年依专门法律设立,为产业提供长期资金,泡沫破裂后不良债权堆积,1998年10月依金融再生法进入特别公共管理,2000年3月出售给外资牵头的财团并更名新生银行。拆解“过桥—剥离—再私有化”的处置流水线。

2023年3月3日至12日,加密行业的主场银行先后退场:Silvergate 宣布自愿清算并关停 SEN,Signature 被纽约州监管机构关闭,监管以系统性风险例外让全部存款受保。对比两种退场程序对储户、稳定币兑付与监管叙事的长期影响。

复盘美国当时最大的银行倒闭案:富兰克林国家银行如何靠批发性融资扩张、在外汇投机中亏损并隐瞒,储户与货币市场资金如何撤离,最终由欧洲裔美裔银行承接全部存款。这段历史对稳定币的储备独立、资金结构披露与赎回承诺有什么参照价值。

长期资本管理用高杠杆做国债基差与利差收敛交易,1998年俄罗斯违约后六周亏掉绝大部分净值,由纽约联储组织银行接管。本文拆解相关性归一、流动性幻觉与波动率聚簇三条死因,并对照稳定币储备的回购与基差收益结构。

凯恩斯把持有货币拆为交易、谨慎与投机动机,鲍莫尔与托宾进一步精化。本文将三分法映射到链上:交易动机看活跃地址、谨慎动机看避险囤币、投机动机看观望头寸,并解释为什么读稳定币数据要先切结构再问总量。

1983年的银行挤兑模型证明,同一个银行体系可以同时存在信任均衡与挤兑均衡,先到先得的兑付规则是抢跑引信。本文用模型三根杠杆——排队规则、专业监测、状态依赖偿付——解释稳定币挤兑、储备鉴证与一级赎回安排的底层逻辑。

两德货币统一把东德马克在一天内替换为德国马克,工资、储蓄与企业负债各按不同比例转换。本文复盘1990年货币联盟的分层转换率设计与经济账单,并解释为什么稳定币的平价赎回假设是同一类分配题。

1907年恐慌暴露了美国没有央行的脆弱。本文复盘《联邦储备法》从奥尔德里奇方案到十二家地区储备银行的折中诞生,拆解弹性货币、联行清算与公私治理三层设计,并借它观察稳定币的发行权与清算权分配。

1987年10月19日的美股单日重挫催生了1988年起的熔断机制:从标普500期货跌百分之五暂停交易五分钟,到期现价差触发的套利 停单,再到2010年闪崩后加装的涨跌暂停与2013年改为按标普500分层七档的现行框架。本文复盘熔断规则的演化逻辑,解释"给恐慌装暂停键"的得失,并对照链上协议的紧急暂停与断路器设计。

1942至1951年,美联储被战时承诺钉住国债收益率;战后通胀抬头,财政部不愿债务成本上台阶,两股力量拉锯近六年,1951年3月协议让央行重获利率自主权。本文复盘这场"谁控制利率"的机构博弈,解释债务存续如何约束货币政策,并给稳定币收益机制找出同款结构问题。

1991年阿根廷通过兑换法,比索与美元一比一挂钩,法律要求央行按流通基础货币持有等额外汇储备。本文复盘这部用成文法写死的锚如何在两年内终结恶性通胀,又如何在财政赤字与资本外流的拉锯里越箍越紧,直至2001年底崩解,并给出"法定货币局"与稳定币储备规则的逐项对照。

1890年11月,深耕阿根廷债券的巴林银行因南美坏账逼近倒闭,英格兰银行行长利德代尔组织同业联保并开放贴现窗口,恐慌未再扩散。本文复盘这场"没有救市公告的救市",对照白芝浩法则的成型,并列出评估清算与托管链条对手方风险的观察点。

托马斯·谢林在《冲突的战略》中提出聚点概念:当人们无法沟通时,会倾向于猜测对方也在猜的那个突出选项。本文解释聚点如何解释锚定、对账与标准选择,并给出链上协议在命名、舍入与默认参数上利用或提防聚点的观察清单。

1941至1944年间,凯恩斯在国际货币秩序谈判中提出清算联盟方案,并设计了一种名为Bancor(班科)的国际清算记账单位,试图让顺差国与逆差国共同承担调整责任。本文复盘该方案的双向惩罚机制,并对照今天稳定币跨境与多边央行数字货币桥两条路线,说明班科真正预演的是结算基础设施而非货币本身。

「安全资产」指危机中既保值又能直接结算的债权,学界公认的供给者是主权国家与最稳的银行。本文梳理安全资产的三件属性与危机中追逐安全资产的实证传统,解释为什么机构对代币化国债与链上抵押品的兴趣,可以被读作安全资产短缺的延长线。

海曼·明斯基把借款者按现金流覆盖能力分为对冲、投机与庞氏三种融资状态,并推导出「稳定本身孕育不稳定」的金融不稳定假说。本文拆解三态的判别标准,给出对照链上借贷协议与储备运作自查杠杆位置的思路,并说明这一框架不预言危机而是提示脆弱性累积。

查尔斯·金德尔伯格在《疯狂、恐慌与崩溃》里把泡沫写成一条有阶段的流程而非一个状态。本文复盘位移、信用扩张、狂热、痛苦与厌恶的阶段模型,并对照稳定币挤兑与脱锚行情被链上节奏压缩后的时间结构,给读者一份判断自己身处哪一幕的自问清单。

2010年代起,全球大银行批量关闭与发展中国家及敏感客群的代理账户,跨境汇款通道在无声中变窄。本文梳理去风险化的成因、受影响最重的地区与机构回应,并解释稳定币轨道常被拿来对照的那一段。

2008年金融危机后,英国维克斯委员会给出「围栏」方案:零售银行与批发投行业务分装进不同法人,用结构性隔离替代单纯提高资本。本文拆解围栏设计的逻辑、成本争论与它对稳定币发行方结构监管的镜像意义。

泰勒规则用通胀缺口和产出缺口两个变量给出政策利率的参考值,九十年代提出后成为央行利率讨论的坐标系。本文拆解公式结构、参数含义与它在真实央行决策中的三种用法。

1973年石油涨价后,产油国积累的美元顺差如何回流美国金融市场,「回收」为什么是理解美元国际循环的经典框架。本文复盘石油美元的历史形成、两条回笼路径与它对链上美元资金环境的参照意义。

特里芬1960年论证:以一国货币为全球储备货币,注定在国内政策目标与全球流动性供给之间撕裂。本文重建这条悖论的逻辑与历史验证,并对照美元稳定币发行方面临的镜像困境。

休谟1752年的思想实验说明:在金本位下,黄金的跨境流动会自动改变各国价格与贸易竞争力,从而抵消失衡,无需央行干预。本文重建这条推理链,并对照稳定币价差套利的自动回归逻辑。

1961年11月,八家央行把黄金份额凑成联合干预池,在伦敦市场维持每盎司35美元的官价,1968年3月在一个周末崩盘。本文复盘黄金总库的配额设计与崩塌过程,并讨论联盟式守价对稳定币的启示。

1933年6月5日美国联合决议宣布公私合同中的黄金支付条款违反公共政策,1935年最高法院在系列判决中确认其效力。本文拆解黄金条款的来龙去脉,以及它给所有含兑付承诺的合同留下的教训。

英格兰银行1797年暂停银行券兑金,暂停持续约二十四年,直到1821年才恢复兑付。本文复盘这段限制期的成因、黄金升水的记录方式与恢复兑付的时间表,并整理它对稳定币赎回承诺的三条参照。

1690年马萨诸塞湾殖民地为一场远征发行北美首批政府信用券,承诺未来税收兑付,随后一路贬值。本文复盘这场“无储备发行”的开山案例,对照稳定币文件里“由储备支持”的具体含义。

1791年合众国银行带着二十年特许状开业,汉密尔顿与杰斐逊就其合宪性交锋,1811年特许到期关门。本文复盘这场发行权辩论,对照稳定币牌照的授权范围与到期续期问题。

利率管制时代美国银行发明 overnight sweep,每夜把活期存款扫进货币基金、白天原样显示余额。本文拆解这一“无感生息”工程,对照链上自动理财与付息稳定币的结构与风险。

美国2003年《21世纪支票截断法》使支票影像与替代票据获得与原件同等的法律地位,纸质实物退出清算旅行。本文复盘截断如何重建票据权利,并对照RWA代币“凭证与权利”的关系。

欧盟2024年即时支付条例要求提供欧元转账的机构必须提供十秒到账的实时转账并免费提供收款人名称核验,分阶段在2025至2027年落地。本文梳理规则时间表,并对照稳定币支付在防错发与即时性上的差异。

1730至1765年苏格兰银行曾在纸币上印“期票条款”,把兑付推迟六个月变成合法权利,最终被1765年英国立法禁止。本文复盘这段条款史,并解释它对今天稳定币赎回承诺写法的启示。


拆解稳定币接入主流金融所需的配套基础设施:储备托管、鉴证报告标准、链上数据查询与灾难恢复,说明每一项"水电煤"环节如何决定机构接入速度。


新加坡的货币政策既没有汇率平价也没有政策利率目标,而是让一篮子名义有效汇率在一个不公开成分的带子里沿斜率爬行。本文拆解S$NEER的三参数结构、边界干预机制与它作为锚定光谱另一端样本的定位价值。

1982年8月中旬,墨西哥财政部长赴华盛顿告知美方与国际货币基金组织:约八百亿美元量级的外债还不上了。本文拆解这场宣布前一周的流动性窘境、90天展期请求与随后蔓延成新兴市场 lost decade 的传导链。

2008年10月冰岛三大跨境银行垮塌,货币一年内贬值逾五成,当局11月28日启用临时授权实施资本管制,直到2017年3月14日才基本解除居民与企业限制。本文拆解危机的体量、管制的设计与分阶段退出的次序安排。

1950年9月30日,加拿大财政部长宣布取消官方汇率且不设新平价,让加元成为布雷顿森林体系内第一个转向市场定价的主要货币之一。本文拆解这次浮动的触发条件、先浮动后撤管制的路径顺序,以及浮动汇率作为政策缓冲的早期证据。

1914年8月,英国用一部一周内通过的法律发行1英镑与10先令 Treasury notes,把小额支付从金币搬到纸上,同时暂停银行券的黄金兑付。本文拆解这场应急换媒介操作的法律结构、兑付暂停与信誉设计,以及对链上凭证兑换叙事的三面镜。

今天习以为常的自由浮动汇率是1971年事实发生、1976年决议、1978年条约生效的产物。本文梳理金属平价→布雷顿森林→牙买加的三次换挡,并给出'事实时点与合法化时点分开记'的多时点校验法。

1985年7月以色列把爬行钉住一夜换成硬钉住,配合财政收紧,三位数通胀快速下行;1991年转爬行带、2003年退出干预走浮动+通胀目标。本文用这条时间线讲'锚定生命周期'的相位思维。

2000年1月9日厄瓜多尔宣布美元化,苏克雷按25000比1固定。本文拆开这份'把货币政策整体外包'的方案:它删除了什么风险、保留了什么风险、第一周以流动性管制为伴的真相,以及稳定币私人美元化的对照。

1934年美国购银法案抬高国际银价,唯一留在银本位的主要经济体中国被输入通缩,1935年走向法币与白银国有化。本文用这个样本讲'上游政策重新定价下游货币'的一般结构,与稳定币的美元锚对照。

1967年11月18日英镑从2.80美元贬到2.40。本文拆解布雷顿森林式平价的守约成本、'口袋里的英镑'话术的传导盲区、以及十多个英镑区货币跟着重估的依赖链——锚定承诺与守约资源两本账。

1945至1946年的匈牙利潘戈通胀保持着纪录调查中的最高时速:1946年7月10日单日物价翻倍用时不到半天。1946年8月1日的福林改革立刻终止了通胀:新币按一比二亿税收潘戈发行,同时绑定黄金与外汇、冻结物价工资、平衡预算。学术研究给出的结论是,稳住价格的靠财政而非货币手术。本文复盘这场极限案例。本文属货币史机制科普,不构成投资建议。

1985年广场协议劝美元下跌成功,跌过头后1987年2月七国集团在卢浮宫宣布让汇率围绕现有水平稳定,甚至传闻给波动留了区间。美元随即横盘,协议被视为协调干预的成功样本,但同年10月的股灾证明:稳住汇率的政策组合可以同时引爆另一根引信。本文复盘两年政策实验的机制与意外。本文属货币史机制科普,不构成投资建议。

1961年11月,美国与七家欧洲央行凑成黄金总库,约定在伦敦市场按每盎司35美元买卖黄金,替布雷顿森林体系挡开投机。七年里它大体有效,直到1967年英镑贬值引发放空,1968年3月总库解散,世界转向双层黄金市场。本文用这段历史解释联合干预型锚定的死穴:池子可以很大,但对手的耐心可以更久。本文属货币史机制科普,不构成投资建议。

1865年法国、比利时、意大利、瑞士签署货币公约,统一金银币规格与兑换比,试图让各国硬币在彼此境内自由流通,史称拉丁货币同盟。它因银价波动而被迫停铸大银币,又因个别成员超发而信誉受损,通常以1926年为其正式终年。这个案例说明:统一规则可以靠纸面协议维持,但维持规则靠的是每个成员的财政克制。本文属货币史机制科普,不构成投资建议。

1657年建立的斯德哥尔摩银行在1661年印出欧洲第一批可流通纸币,四年后便因挤兑停兑、创始人入狱,瑞典议会索性把银行收归议会监管,禁止它再发纸币,这就是今日瑞典中央银行的前身。这段往事提前三百年演示了稳定币的三个命题:凭证可以标准化,兑付承诺不能靠热情,监管常常诞生于第一次失败。本文属货币史机制科普,不构成投资建议。
Falcon USD是什么?本文解释 CoinGecko 收录的 Falcon USD(USDF/USDf)合成美元项目:Falcon Finance 的通用抵押品机制、合成美元与收益代币的关系,以及与同名 T-bill 稳定币项目的辨识方法。

1948年6月20日,西占区同时扳动存量、流量、信号与时序四个阀门:旧马克限量兑换、新马克发行克制、价格管制放开、一切压进同一个星期日,货架数周内回归。补偿受损者则靠1953年负担均衡法慢慢缝合。本文属货币史机制科普,不构成投资建议。

1971年关黄金窗口后,十国在史密森学会把平价改宽、重钉一次,十四个月后再度脱焊。它证明改刻度不改机制的再锚定只是把危机推后,干预型锚的上限写在防守方资产负债表上。本文属汇率制度史科普,不构成投资建议。

奥地利1922年在国联担保贷款下接受财政与发钞条款的国际监督,1923年汇率被拉平,1924年再换先令。它给出外包纪律的模板:锁死央行垫款管道、监督权交给第三方、预算先于汇率、给预期一个换锚终点。本文属货币史机制科普,不构成投资建议。

没有央行的十九世纪美国,波士顿银行家用对等赎回义务、邮路时限罚息与折价清算室组成私人纪律联盟,把区域票据价差压窄四十年。它证明稳定可由清算基础设施提供,也暴露私人俱乐部的地理天花板。本文属清算机制史科普,不构成投资建议。

约翰·劳把银行股份、国债置换与股票估值焊成一条链,纸币为股价泵血、股价反噬兑付,1720年体系在挤兑中崩溃。这段历史给出资产支持货币的三面镜子:支持不等于兑付、重估式抵押的循环风险、法令替代不了市场。本文属货币史机制科普,不构成投资建议。

大额支付经历了一次风险哲学换轨:净额体系让全市场在日终前互有敞口,实时全额结算用央行货币逐笔终局结清,把信用风险换成日间流动性压力。稳定币常被拿来对照,但结算资产、最终性时点与流动性来源三处都不等价。本文属支付基础设施科普,不构成投资建议。

货币局与金本位用兑换规则而非资产数额定义价值,历次崩溃都输在弃锚而非不足。对照储备型与算法型稳定币,市场用同一把尺子衡量:赎回是否自动、条款是否可暂停。本文属货币理论机制科普,不构成投资建议。

铸币之前的市场靠天平与砝码逐笔验真,铸币把验真外包给权威并收取铸币税。这条从私人验真到公共认证的线索,对应稳定币世界的三种分工:发行方验真、协议清算人验真、用户自验真。本文属货币史机制科普,不构成投资建议。

十七世纪英国银币被剪边劣化,一六九六年大重铸以全国回收换币止损,洛克与朗德斯的标准之争决定成色不降,牛顿在铸币局负责执行收尾。这段历史展示了锚定危机修复的三要素:标准、执行与执法。本文属货币史科普,不构成投资建议。

北宋交子用界分、本钱与兑付窗口搭起世界上最早的纸币纪律,南宋会子却在财政透支中反复展期兑付。这段货币史对应到今天,就是稳定币锚定的三问:兑付是否真实、供应是否挂钩储备、压力下如何排序。本文属货币史机制科普,不构成投资建议。
USDtb是什么?它是 Ethena 生态的数字美元稳定币,储备由机构级代币化美债基金支持,初始包含 BlackRock 的 BUIDL,发行与储备管理已移交 Anchorage Digital Bank。本文解析储备、赎回、透明度与风险。

First Digital USD是什么?FDUSD 由香港信托公司 First Digital Trust 发行,属于法币抵押型美元稳定币。本文解释其发行主体、储备与证明披露、使用场景,以及与 USDT、USDC 的差异和风险。
USDD是什么?它由 TRON DAO Reserve 发行,官方定位为去中心化稳定币,宣称以超额抵押维持锚定,曾在 2022 年 6 月出现显著脱锚。本文解释其机制、储备核查方法与历史风险。
TrueUSD是什么?它是美元锚定稳定币,官网强调储备透明度并宣称发布独立第三方的每日储备证明。本文解释 TUSD 的发行、赎回、储备与审计机制,以及与 USDT、USDC 的差异和主要风险。

现代经济里大部分“钱”不是央行印的,而是商业银行放贷时记出来的:部分准备金制度下,贷款创造存款,存款再支撑新的贷款。本文讲清存款创造的过程、约束与上限,并解释为什么“稳定币会不会抢银行存款”这个问题必须建立在这套机制上才谈得清楚。不构成投资建议。

1844年英国《银行特许法》把英格兰银行的钞票发行与银行业务切开,用政府债券托底的发行部给银行券设了硬顶。这部法律是发行必须全额支撑思想的立法化起点,也是理解今天稳定币储备规则、部分储备争论与货币局设计的密钥。本文属机制史科普,不构成投资建议。

1933年美国以行政令要求公众交存金币金块,四年后官方金价重估,美元对黄金一次性贬值。本文复盘这段黄金国有化的机制与补偿结构,并对照今天代币化黄金的核心命题:账面对象与金库实物之间,谁在替你承担那一公里的落差。不构成投资建议。

1988年巴塞尔协议给跨国银行定了8%资本充足率底线,此后历经巴塞尔二、三的多轮加密,成为衡量一切“借钱做资产生意”机构的通用语法。本文讲清资本要求的设计逻辑与局限,并给出评估稳定币发行方与RWA机构财务韧性的民间读法。不构成投资建议。

美国曾长期禁止银行给活期存款付息,通胀年代储户转而排队购买货币市场基金,这是监管催生前替品的经典案例。用这把历史镜再看稳定币生息条款与监管边界,能更清楚“利率上限改变资金流向”这条规律的力道与风险。不构成投资建议。

南北战争之前,美国大量州特许银行自行发行银行券,偏远小行滥发导致票据普遍折价流通,讽刺者称之为野猫银行。1863年起国民货币法系列立法,加上1865年对州行票据征收重税,才把货币发行逐步收拢到联邦体系。本文复盘这段私人发钞史的运作机制与收场方式,对照今天多发行方稳定币格局:信誉集中、清算网络与统一监管各解决了什么问题。本文不构成投资建议。

美国2009年的卡片新规给零售礼品卡设了五年有效期底线与休眠费限制,欧盟对电子货币则要求可按面值赎回。这些针对预付余额的规则,正好可以给稳定币持有人一份现成的条款检查清单。本文逐项拆解有效期、休眠费、冻结与清盘分配四类条款在两类监管下的写法差异,以及读发行方条款时该核对的细节。本文不构成投资建议。

开放宏观经济学里最著名的约束是三选二:汇率稳定、资本自由流动与独立货币政策,三者最多取其二。本文用通俗方式拆解这一三角的传导机制与典型历史形态,再分析稳定币成为常用跨境通道后,资本管制的有效性、锚定货币的输入效应与本地政策空间会怎样被改写。本文不构成投资建议。

经济学家特里芬在上世纪六十年代指出:储备货币发行国既要向全球输出流动性,又要维持外界对该负债的信心,两者长期互相冲突。本文复盘这一难题在布雷顿森林体系中的原貌与它预示的结局,再分析链上美元把全球美元需求搬进账本后,需求外溢与资产回流的错位如何重演,以及普通用户该从中理解什么。本文不构成投资建议。

美国《统一商法典》2022年新增第12编,用可控制电子记录给数字资产搭了一套州层面的财产规则:谁能控制、怎么转让、能否设抵押。本文拆解控制概念、善意取得与担保权益安排,说明它对稳定币持有人、质押借贷和机构进入链上的实际意义与适用边界。本文不构成投资建议。

体育场馆收入代币化处理的不是球队胜负,而是一组排期决定胜负的合同现金流:冠名合同、包厢长租、停车场与餐饮分成。本文拆解场馆收入权上链的资产清单、现金流瀑布与排期风险,比较它相对球队股权与球员资产的差异,并说明上链前必须确认的三组登记问题。本文不构成投资建议。

一家交易所决定让某个稳定币挂盘交易,背后是一套比想象更复杂的核查:发行实体、储备文件、合约权限、赎回通道与做市安排都在清单上。本文拆解主流平台公开的上线标准与持续监督逻辑,说明下架决定通常沿哪条信号链推进,以及持有人在下架事件里该核对的三件事。本文不构成投资建议。

把俱乐部未来的转播分成与赞助收入打包成链上收益凭证,是 RWA 清单里最情绪敏感的一项。本文拆解它常见的法律结构、现金流瀑布与违约处理,分析为什么竞技表现与降级条款让这类资产的估值模型异于普通债券,并说明收益权与会员权益的界限。本文不构成投资建议。

肯尼亚的 M-Pesa 用短信和代理点构建了覆盖千万级用户的转账网络,比区块链稳定币更早解决了跨境汇款最后一公里。本文把它作为参照系,逐项对照账户模型、现金进出网络与风险结构,提炼稳定币汇款轨道能借鉴的经验与绕不开的短板。本文不构成投资建议。

瑞士没有为稳定币单独立法,而是由监管机关按经济功能把代币塞进银行法、证券法和反洗钱法的既有格子里。本文拆解这条加法监管路线的构成:支付代币分类、按面值赎回触发的存款认定、银行担保替代方案,以及用户核对瑞士发行方时该看哪几份文件。本文不构成投资建议。

资产上链改变的是凭证流转方式,不是资产位置。本文比较直接持有、基金份额与特殊目的载体三种 RWA 结构,说明法律名册、现金流路径与估值源三份记录如何勾稽,以及上手前的五项核验。本文不构成投资建议。

一款稳定币在多条链上部署的是多个独立合约,各有铸币、暂停、冻结与升级权限,赎回通道深度也按链分布。本文说明如何用区块浏览器逐链核对合约权限、跨链实现的两种模式,以及操作前的四步核对。本文不构成投资建议。

算法稳定币不是一种机器而是三类:纯再平衡靠套利意愿,债券循环型像会发债的银行,稳定费型用利率当旋钮。本文比较三类的失效场景与共同检查线——链上数据、权限归属和退出通道。本文不构成投资建议。

抵押率、清算线、清算奖励三个数字决定超额抵押仓位的生死,清算后的坏账则由风险基金和全体持有人分摊。本文拆解拍卖式、固定折扣式与去中心化交易所式三种清算路径,以及预言机在其中的隐形权力。本文不构成投资建议。

储备证明、鉴证报告、审计报告常被宣传材料混用,证据强度却相差很大。本文比较三种披露文件各自能证明什么、不能证明什么,解释为什么时点鉴证不等于连续审计,并给出用户侧的核验清单。本文不构成投资建议。

储备型稳定币宣称全额抵押,但储备是一组性质不同的科目:银行存款、短期国债、逆回购与货币市场基金各有各的变现速度与对手方风险。本文逐项拆解储备清单里每个科目的含义与集中度问题,并给出读披露文件的三个问题。本文不构成投资建议。

机制设计里流传一个说法:稳定、资本效率与抗审查去中心化三者不可兼得。本文解释这个三难框架的确切含义——每个角各代表什么指标、哪些设计试图同时占两个角、为什么第三个角总在暗处付账——并给读者一个分析任何稳定币机制的坐标系。本文不构成投资建议。

公益组织收到稳定币捐赠的那一刻,问题从善意变成操作:收据开不开、价值按哪天算、链上记录怎么对上财务账。本文拆解非营利组织与捐赠人各自的稳定币捐赠流程、价值认定与留痕要点,以及可追溯性如何改变公益资助的账本习惯。本文不构成投资建议。

海运提单是贸易里最接近钱的单据:谁合法持有它,谁就能提走船上的货。本文拆解提单为什么适合做资产上链的样本、电子提单绕不开的法律门槛、从纸质到链上的三段路径,以及链上提单与承运人系统之间仍存在的接缝。本文不构成投资建议。

同样一百万国债,押进借贷协议有人能借九十七万、有人只有八十九万,差别就在折扣率。本文解释折扣率的构成——价格风险、利率久期、流动性与集中度的定价逻辑,参数调整的触发机制,以及它在稳定币储备与DeFi清算之间的角色。本文不构成投资建议。

RWA到期时,本金沿着一根清偿梯往下走:优先层先拿钱,夹层其次,劣后最后。这套顺位在链上靠登记机构、合约分账与赎回日历维护。本文拆解偿付顺位的三级逻辑、不同资产类别的上链登记方式,以及“到期墙”如何决定再发行与二级价格的传导。本文不构成投资建议。

RWA上链后,票息和分红最终要发到持有人手里。业界有四条路:代币自带付息逻辑、发行方定期用稳定币空投、链上分账协议自动派发、凭证加领取门户。本文逐项拆解现金流路径、Gas成本、税务与继承上的坑,以及读条款时该盯住的三个字段。本文不构成投资建议。

国库券不付票息,折价买入、按面值兑付就是它全部的收益方式。本文拆解贴现发行的定价公式、指数化投标与竞价投标的差别、拍卖日历与再发行节奏,以及这种现金流形态为什么天然适合做稳定币储备和链上抵押品。本文不构成投资建议。

同一笔链上收益,用七日年化、APY 和 IRR 三种口径能算出三个数字。本文拆解每把尺子的定义与盲区:短期外推、复利口径和现金流时点,教读者在生息代币与 RWA 产品的宣传图里找到该问的那一问。本文不构成投资建议。

代币化黄金的宣传重点常在链上,但真正的信任发生在金库:铸锭编号、精炼厂资质、盘点审计与编号映射,构成一克黄金和一枚代币之间的最后一米。本文拆解这条核验链的每一环,以及断在哪一环会让“一币一克”变成一句修辞。本文不构成投资建议。

AT1是银行资本结构里专门设计来先于普通债权人吸收亏损的工具,触发时转股或减记。本文拆解它的条款逻辑、2023年瑞信事件改写的直觉,以及这类资产做代币化时触发条件、估值和货币三条硬骨头。本文不构成投资建议。

央行之间的本币互换安排,是危机时向离岸美元体系输血的总阀门。本文解释互换额度怎么开立、为什么只救银行储备体系而不覆盖稳定币发行方,以及额度使用量、掉期基差这些公开指标如何帮助普通读者观察链上美元的宏观资金环境。本文不构成投资建议。

黄金代币号称一币对应一盎司,但代币价格、可赎回金量和金库真实存量之间经常出现细微偏差。本文拆解偏差的四个来源——买卖价差、赎回费用与门槛、金条规格、定价时点——以及如何用公开信息把三本账对齐。本文不构成投资建议,不承诺任何代币可足额提取实物。

转出一笔稳定币时,交易可能被钱包、服务商或智能合约层面的名单机制拦下。本文解释拦截发生在哪几层——发行方黑名单、服务商合规筛查、地址声誉工具——各自的依据和边界,以及被误拦之后用户可以走哪些核对与申诉步骤。本文只讲防御与处置,不提供规避审查的方法。

法币稳定币的储备总要落在具体银行、托管行和交易对手手里,而披露文件往往只写资产类别不写机构名单。本文梳理可以从哪些公开材料里拼出发行方的对手方地图:储备报告、鉴证附件、监管文件与合约权限,并给出评估集中度风险的阅读顺序。本文不构成投资建议。

稳定币承诺按面值赎回,但储备资产变现需要时间。本文解释发行方为什么要在现金之外预留一层专门应对兑付的流动性安排,它与超额储备、保险基金、信用额度的区别,以及持有人如何从披露文件里读出这层垫子的厚度和水分。本文不构成投资建议,也不承诺任何稳定币能够足额兑付。

一类失窃案里,用户只是在领取补贴或激活新平台时点了签名,钱包里的稳定币随后被转走。本文解释ERC-20授权机制为何能被滥用、如何区分正常授权与无限授权、链上撤销与轮换的正确顺序,以及事发后的止损动作。本文只提供防御性指引。

给境外家人汇一笔钱,走电汇还是走稳定币通道?本文按收款人视角拆流程:购币、链上转账、当地兑换、备料凭证,逐项对比费用构成、到账时间与出错分支,并给出什么场景不值得折腾。本文不构成投资建议。

新加坡金管局为支付服务商设立稳定币发行牌照,并把锚定单一新币的稳定币纳入专门要求。本文解释牌照的适用范围、储备与赎回义务、与MiCA式发行授权制度的差异,以及用户核对合规状态的路径。本文不构成投资建议。

一边付了钱、另一边没交货,损失就锁死在时间差里。本文从赫施塔特银行的关门日讲起,解释结算风险、同时交割DvP与PvP的机制,以及代币化资产结算为什么强调“链上可同步”与“法律上真交割”是两回事。本文不构成投资建议。

大额支付系统靠实时全额结算保证一笔一笔不可撤销,稳定币则在公链上7×24转账。本文解释RTGS的排队、结算资产与最终性机制,并逐层对照链上结算在信任来源、营业时间和风险结构上的差异。本文不构成投资建议。

短期国债收益率高过长期,价格曲线向下倾斜,这个被称为倒挂的现象以统计相关性出名,以机制解释存争议。本文拆解曲线的形状语言、倒挂的传导逻辑与近年争议,以及它如何标记稳定币储备收益周期的位置。本文不构成投资建议。

训练集群出租按小时计价,现金流看起来干净利落,于是算力成了 RWA 上链名单上的新面孔。本文拆解算力资产上链的三种权益结构、折旧与电力合同的账本逻辑,以及为什么它是检验 RWA 叙事的硬样本。本文不构成投资建议。

机构在多家机构之间交易时,有一类账户把持仓、抵押品、借贷和报表收进一个统一视图,这就是主经纪商业务。本文解释总托管、名义合并与净额结算的机制,说明稳定币和 RWA 作为押品接入时卡在哪一环,以及零售读者为什么要区分这套体系与交易所账户。本文不构成投资建议。

财政部拿现金从市场买回自己发行的老债券,总债务不变,只是账期被挪动。本文拆解美国国债回购买卖的机制、操作规模与频率的政策含义,并给出把它误认成量化宽松或减税还债的纠错清单。本文不构成投资建议。

TIPS 的票息率固定,被调整的是本金:CPI 涨,本金上调,每期的利息随之变大。本文拆解通胀保值国债的调整机制、指数比率、盈亏平衡通胀率,以及它出现在链上储备与 RWA 讨论时的核对要点。本文不构成投资建议。

私募信贷基金与代币化基金在扩表时常用一种以资产净值为抵押的融资:NAV 借贷。本文解释其结构参数——LTV、担保池、追保与备用额度,梳理它在代币化基金账本中的记账表现,并分析它在 2025 年前后信贷市场动荡中暴露的风险传导路径。本文不构成投资建议。

想用现金买入或取出稳定币的人会走向线下终端,但这条路径的费用结构和线上渠道完全不同。本文解释稳定币 ATM 的运作方式、双向费率与限额的来源、KYC 在不同法域的分布,以及找机、交易与找零环节的具体风险与核对方法。本文不构成投资建议。

学校官网没有稳定币收款按钮时,链上缴费实际会走几条不同的转换路径。本文梳理以稳定币支付海外学费的现实通道、每种路径的费用与到账标准、缴费凭证与记录留存的注意事项,以及兑换时点和限额方面的常见差错。本文不构成投资建议。

银行和资管公司不想从零搭建链上系统时,越来越多选择代币化即服务。本文解释这类服务商的业务范围、计费方式与责任切分,说明资产持有、合约开发、合规发行和流动性支持四条服务线的差异,并给出尽调时的十个核对问题。本文不构成投资建议。

借一百元押一万元资产,债主不会按一万元给你放款,这个扣掉的百分比就是折扣率。本文解释 haircut 在回购、抵押借贷和清算场景里的算法与定价逻辑,说明波动率和流动性如何决定折扣高低,并给出把它与超额抵押率放在一起理解的对照方法。本文不构成投资建议。

代币化国债页面上“价格跌了”的惊呼,常常只是应计利息在派息日归零。本文解释净价与全价的分工、计息惯例如何决定每天该记多少钱,以及链上产品展示这些数字时常见的口径陷阱。本文不构成投资建议。

同一个名字的代币出现在多条链上,背后的信任结构可能完全不同。本文区分发行方原生部署、桥封装与背书映射三类做法,解释各自价格由什么担保、智能合约风险落在哪,以及用户如何识别手里那枚属于哪一种。本文不构成投资建议。

抵押物价格跌破门槛时,系统先拍卖、再折价、最后才轮到各种分摊机制。本文梳理超额抵押稳定币在极端行情里的四层处置顺序,解释清算缺口如何变成系统的坏账与治理选择,并给出用户视角的风险核对清单。本文不构成投资建议。

你在交易所看到的稳定币价格,和发行方账本上的铸造赎回是两本账。本文解释法币储备型稳定币一级市场的记账逻辑、代理银行的资金流水、铸造销毁事件的含义,以及为什么链上供应量变化不能直接当作需求指标。本文不构成投资建议。

同样一笔付款,银行卡组织、大额支付系统和链上稳定币给出的不可撤销时点完全不同。本文解释支付最终性的概念、几种主流路径的最终性判定方式,以及为什么链上确认数不等于法律意义上的钱货两清,并给出商家与用户核对最终性的操作顺序。本文不构成投资建议。

稳定币挤兑很少源于一份坏消息本身,更多是披露、做市与赎回通道三层防线依次失守的结果。本文以机制推演的方式复盘一次典型挤兑的时间线:储备疑点出现、做市商撤退、二级市场折价、赎回套利失灵、恐慌自我实现,并给出每一阶段普通用户可观察的信号与应对边界。本文不构成投资建议。

RWA 产品宣传页上的年化收益,不是资产自己长出来的,而是从别人的口袋里搬过来的。本文按收益的三种经济学来源——利差、期限溢价与流动性补偿——拆解国债代币、私募信贷代币和收益型稳定币各自的收益路径,说明同一组数字在不同产品里的成色差别。本文不构成投资建议。

同样是储备充足,资产端放国债和放结构化票据的发行方,风险完全不是一回事。本文把稳定币储备资产排成一条从现金、央行存款、短国债,到回购、货币市场基金、信用债乃至结构化产品的光谱,逐段解释期限、信用、流动性和不透明四类风险如何随位置变化,并给出读储备报告资产表的核对顺序。本文不构成投资建议。

银行把自家负债做成链上可转账的代币,就是代币化存款。它和稳定币都表现为链上的一种美元余额,但发行人、负债性质、受保范围与结算层级完全不同。本文按国际清算银行的三分框架解释三种钱的差别,并说明它在批发结算场景里的现实角色。本文不构成投资建议。

USDC、USDT 等由中心化管理的稳定币合约普遍保留冻结、拉黑与暂停功能,去中心化抵押型稳定币则是另一套结构。本文解释合约层冻结与平台风控冻结的区别、怎么在链上和条款里自查冻结功能,以及被冻结后的正确处置顺序。本文不构成投资建议。

RWA 项目出险时,链上代币的转移和现实里的资产归属是两套法律程序。本文解释担保权益与登记的基本框架——设定、公示、优先顺位——以及为什么“代币化”不改变违约救济,持有人该在文件里核对的几个位置。

储备存在股东的银行、做市商是发行方的姐妹公司、承销基金的是同一家集团——关联方是披露文件里最能改变阅读方式的一章。本文说明关联交易在稳定币与 RWA 结构里的常见形态、为什么单独披露不足还不够、集中度叠加的算法,以及持有人可执行的核对路径。

链上转账周末不停,法币结算却跟着银行日历走。本文拆解赎回链路里的时间结构:工作日与公共假日、各国支付系统的运行窗口、证券结算周期与净值定价日,说明为什么长周末是观察稳定币二级价差和 RWA 赎回排队的天然实验,并给出操作前查日历的方法。

代币化项目宣称“平台倒闭、资产还在”,撑住这句话的是特殊目的载体 SPV。本文解释真实出售、限制经营与独立治理这三道工序,如何把资产与创始公司隔开,以及重新定性、实质合并和“只隔一侧”这三种会让隔离失效的情形。

同样一笔国债储备,用摊余成本记账和用公允价值记账,披露出来的净值和波动会完全两样。本文解释两种估值口径的来源与差别、为什么货币基金长期偏爱摊余成本、稳定币赎回按面值而资产按成本记账意味着什么,以及持有人读披露文件时该盯住的字段。

保险公司把一次大飓风可能赔掉的尾部风险,做成会因灾害触发的债券卖给投资者;灾害没发生就拿高息,发生了就可能亏本。本文拆解参数化触发、基础风险与资金滞留结构,并说明这类特险联结证券为什么被视为 RWA 上链的天然样本与它的核对要点。

大额企业贷款往往不是一家银行独扛,而是一群银行按份额拼成的银团贷款,二级市场上这些份额还会被转让。本文解释银团贷款的结构、代理行账簿为什么长期被诟病、代币化想改造的是哪几个环节,以及持有人核对份额凭证时最该看的三处条款。

储备收益是多数法币稳定币商业模式的发动机,而发动机的燃料是短期利率。本文解释负利率是什么、历史上哪些经济体出现过、当短期利率为零甚至为负时,发行方的收入结构、让利产品和“稳定币该不该付息”的争论会发生什么变化,以及持有人会感知到哪些信号。

大型银行也在把自家存款搬上链:机构客户在银行内部系统或许可账本里持有的、可全天候转账的债权凭证,通常被归入存款代币这一类。本文以公开披露的银行链上代币实践为例,比较它和公开稳定币在发行主体、准入、账本形态和债权性质上的差异,以及普通人能不能用、风险归谁。

商业票据(CP)是企业为筹短期资金发行的无担保欠条,期限短、依赖发行人信用。本文解释它是什么、为什么会出现在稳定币储备的披露里、它在信用风险和流动性上的软肋,以及普通持有人该在披露文件的哪些位置核对这种资产。

联合国可持续发展目标与二十国集团路线图分别为汇款和零售支付设定了成本标尺,公开数据库按走廊提供逐条对照。本文解释这些政策标尺各自的适用口径、一笔汇款成本的四个构成环节(发起、代理、兑换价差、提现),以及用同一框架审视稳定币汇款通道时,哪些真实成本常被广告话术藏进“低手续费”之外。

挤兑压力下,稳定币发行方要从托管银行和货币市场基金里快速取现,而银行本身也有一套取现工具:贴现窗口、常备回购便利与存款保险体系。本文以问题链方式拆解“托管行出事”情景里每一层能兑现什么、谁排在前面,以及持有人能在公开文件里预先核对哪些条款。

把稳定币换回法币,除了走交易所挂单,还存在与个人或小额商家直接成交的场外方式。本文区分带第三方担保的场外撮合与无任何中间人的直接互换两种结构,拆解先付款与先划币各自的失败方式、涉案资金连带冻结的成因,并给出金额控制、留痕与账户被限制后的防御性处置步骤。

美元稳定币的储备常写着“现金与国债”,但世界上大部分美元存量和清算并不发生在美国国境之内。本文解释欧洲货币与离岸美元这一概念的来路、它为什么不受美国国内银行规则直接约束却又离不开美国的清算管道,以及离岸美元市场紧张会通过哪些环节传导到稳定币的储备收益、赎回与换汇成本。
发行本币稳定币并不会自动逆转美元稳定币的网络效应。本文结合IMF研究,从计价货币、可兑换性、储备、支付入口和宏观可信度五层评估“数字美元化”,并给出试点必须持续观察的指标。

合规RWA代币的转让校验会把未准入地址直接拒之门外,钱包换机、恢复方式更换、密钥轮换都可能在链上表现为转不动、收不到。本文解释准入名单落在代币合约、注册智能合约与转账校验器哪几个位置,白名单更新流程通常需要哪些机构配合,以及持有者在密钥轮换前应当完成的事前登记、双通道验证与不可恢复兜底条款的核对清单。

地址毒化不破解密码学,只利用人眼核对首尾字符的习惯:攻击者批量生成与你常用地址首尾相同的地址,向你的历史地址小额转账,把有毒地址喂进你的剪贴板和转账记录。稳定币因为小额转账极其频繁,成为毒化素材的主要载体。本文解释这种手法的完整链条,并给出六项防御:全串核对、白名单、小额试转、剪贴板隔离、历史记录警示与陌生入账处理。

主流稳定币合约普遍带有特权函数:USDT合约保留黑名单式冻结,USDC合约提供冻结与销毁分离的接口,部分链版本另有暂停转账能力。本文解释这些函数在合约代码里的真实形态、它们在合规执法与事故响应中的用途,以及用户怎么用区块浏览器逐项核验一枚稳定币的控制面:代理合约、管理员归属、事件日志与多签结构。权限存在不等于会被滥用,但不可核验的权限才是真风险。

对储备本身出具审计意见、对储备报告出具鉴证意见、用链上储备证明展示快照,是三种证明力完全不同的证据。本文以欧盟加密资产监管框架下年审与有限鉴证的分工为背景,解释无保留意见、限定意见等措辞的差异,储备证明能证明什么与不能证明什么,以及在证明文件断更时如何判断信息落差。

代币化证券可以由受监管托管人持有,也可以由持有人自管密钥,两种路径的权利保护完全不同。本文对照传统证券托管的破产隔离、名义持有人制度与自托管的私钥风险、智能合约冻结能力,说明怎么从条款判断自己的证券存放在哪种结构里。

BIS、新加坡金管局、澳大利亚、韩国、马来西亚央行合作的Mandala项目在2024年10月公布原型:把政策合规规则编译成智能合约模块,让跨境批发交易在满足司法辖区条件的前提下自动执行。本文拆解可编程合规与统一数据标准的结构,以及它与稳定币合规管道的差别。

国际资本市场协会的Bond Data Taxonomy把债券关键条款整理成机器可读的标准数据语言,并被用于多国政府的数字债券发行。本文解释BDT解决什么问题、2.0版本的范围、与DLT发行的关系,以及数据标准如何影响代币化债券的互操作性。

ISDA在2023年12月发布面向2016年版VM CSA的代币化抵押品示范条款,又在2024年5月发布指导说明,把链上证券与稳定币现金装进互换保证金的法律管道。本文拆解这套文件的适用场景、技术中立口径与法律意见书要点。

2024年5月28日起,美国大部分证券交易的标准结算周期从T+2缩短到T+1。本文按规则文本梳理这条时间线——1993年T+3、2017年T+2、2023年2月SEC通过缩短规则——解释缩短结算周期压缩了什么风险、付出了什么代价,以及它对观察代币化结算的价值。

美国支付稳定币联邦框架的落地不是单一生效日期,而是多家监管机构各自推进的配套规则拼图。本文以公开的规则文本为坐标——2025 年 7 月立法、12 月 FDIC 就受保存管机构子公司发行稳定币的申请要求发布拟议规则、2026 年多家机构就发行方反洗钱与客户身份识别程序的联合拟议规则公开征求意见——说明这张拼图缺哪些块,以及持有人与从业者的核验清单。

关心稳定币储备收益的人常问:我为什么不自己去买短期国债?美国财政部为个人提供 TreasuryDirect 直销系统,不收申购费用,但开户资格、操作模型与二级流动性规则和经纪通道完全不同。本文按官方说明梳理两条购债路径的资格与费用差异、非竞争性投标的含义,以及“直接持券”与“持有稳定币”在收益、流动性与对手方上的真实取舍。

经济合作与发展组织为加密资产设计的涉税信息自动交换框架 CARF,把交易所、托管方等“相关加密资产服务提供商”纳入尽职调查与申报义务,稳定币交易与转换正是其核心申报数据。本文按 OECD 公开文本梳理 CARF 的覆盖对象、与既有 CRS 修订的关系、申报信息的字段形状,以及对普通持有人“链上匿名等于税务隐身”这一错觉的纠正边界。

在部分存在外汇管制或汇率错价的经济体,用稳定币换成本地货币的成交价常明显偏离官方汇率,市场把这段差距叫加密货币溢价。本文拆解溢价的算术结构——它大体由官方汇率与市场价之间的宏观错价、加上加密渠道自身的点差与流动性摩擦两层叠加而成,并说明稳定币资金流与汇率预期的相互牵引关系,以及普通收款人如何把这段隐形成本算清楚。

把稳定币接入法币世界绕不开合规身份。美国货币转移体系、欧盟支付与电子货币框架、英国支付制度各自对应不同的身份与门槛。本文按辖区拆开三块敲门砖分别管什么、不覆盖什么,以及持有人能从注册记录里查到什么、查不到什么。

稳定币卡与商户收单里反复出现的令牌化一词,源头是支付行业的卡号替换标准。本文解释支付令牌化的机制——凭证替换、域限控制、生命周期管理——并说明它在稳定币接入卡网络时承担的角色,以及令牌并不消除的那些风险。

货币基金长期被视为稳定币的“传统版近亲”:同样承诺低波动、同样以短债为储备。本文把两者放进同一张表逐项对:申赎机制、估值方法、压力条款、监管工具箱,并指出哪个差异真正决定挤兑时刻的行为差别。

稳定币引发银行存款流失的讨论,在监管研究里对应一组具体前提:存款人替代率、企业资金占比、储备资产回流渠道。本文按传导链条拆解哪些条件成立时脱媒才会发生,以及“窄银行”方案试图把风险挡在哪一环。

港元联系汇率制度要求货币基础至少百分之百由美元储备支撑,且变动一比一对应。这套运行了几十年的国家层面全额储备机制,与稳定币的储备设计有哪些结构差异,又把哪些风险留在了别处。本文拆解货币局安排的规则结构、自动调节闸门,以及它对稳定币讨论真正有参照价值的边界。

仿冒稳定币靠一个几乎一样的名字和一张高仿图标进入钱包,转入即难追回。本文只讲防御:从发行方官方合约清单、浏览器验证标记、资产手动添加习惯到收款方小额试付,给出可执行的四步核验流程与中招后的止损动作。

企业接入稳定币收款后最常碰见的不是链上事故,而是月底对账:一笔发票对应十几笔链上转入、几种币种和三个到账时间。本文讲清支付路由器造成的拆单、汇率锁定时点与记账时点的错位,以及一套对账字段的搭建方法。

同一克黄金,伦敦定盘价、现货连续价和代币产品净值可能给出三个数字。时区、定价场次与汇率换算都会在你的钱包里留下差额。本文解释黄金基准价的形成机制,以及代币化黄金报价与基准价错位时的核对顺序。

合规资产上链后不能随意转给任何钱包:接收方必须先具备资格。ERC-3643 把身份核验结果和合规规则写进合约,让每一笔转账都先过一遍闸门。本文拆解这套许可型代币机制的组件构成、转账检查链、冻结与恢复功能,以及普通用户会遇到的边界。

在钱包里点一下用美元稳定币换成另一种资产,看到的报价比交易所差了几十个基点:中间是路由拆解、报价商加点和订单流返佣的三重机制。本文还原一次钱包内置兑换真实走过的路径,并给出比价与拆单的自查方法。

稳定币规模每上一个台阶,都有声音说银行存款要被搬家。本文拆解支付脱媒假设的传导链条:什么条件下企业结算真的会离开银行、存款流失在哪些场景先发生、以及银行体系反过来吸收稳定币的两条通道。

黄金代币的宣传语都差不多,条款差异却很大:一枚代币对应的是零点九九九纯度的一金衡盎司还是一根可赎回的特定金条,报价用伦敦金定盘价还是某交易所最新价,都直接影响你到手的是什么。本文给出读黄金代币条款的三把尺子。

同一笔美元稳定币,交进期货账户、期权账户和永续合约账户要走的路完全不同:有的直接当保证金,有的必须先换成现金或国债,有的按折扣率折算。本文拆解三类衍生品账户的保证金规则对稳定币的真实要求,以及强平时兑换顺序造成的额外滑点。

储备鉴证报告的快照日与签署日之间往往隔着十几天,回购到期、银行事件、资产价格波动都发生在读者看不到的窗口里。本文解释期后事项条款怎么写、现金在途为什么造成读数差异,并给出一套拿到报告后的核对顺序。

上市公司拆股或配股时,链上那枚“股票”怎么办?本文逐项拆解拆合股、现金分红、供股与要约收购在公司行动时间表里对代币化产品的影响,说明调整发生在链上还是链下,以及持有人最该盯的两个日期。

把保本节息票据搬到链上,结构没有变:一端是发行人的债,一端是挂在衍生品上的收益公式。本文拆解结构性票据的保本机制、参与率与封顶条款,以及代币化改变与不改变的环节,给出持有人读报价的四个问题。

同一只链上基金,两笔申购的收益起点可能差一天甚至一周:差在净值快照时刻、申购确认日和计息起始规则。本文拆解截止时点、异步申赎与假日日历怎么叠加出收益起点差异,并给出核对手续。

产品说随时可申购,但资金到账由银行与结算系统决定。本文对比电汇加场外申赎、银行结算币、稳定币一级市场三条入金路径的时钟、费用结构、失败模式与适用人群,并给出金额、时间、币种、准入四个选择变量。

产品高度同质时,用户默认值由渠道铺设决定。本文拆解发行方付给银行、交易所与钱包的四类激励——分销分成、上架集成、补贴与做市激励——它们的资金同源于储备收益减成本后的利润,并说明激励与用户利益的分叉点。

钱包里只有稳定币也能上链:ERC-4337 让 paymaster 代付 Gas、事后按约定收取代币。本文拆解垫资与扣款的完整链路、兑换风险与补贴预算的边界,重点讲清 paymaster 授权与无限 approve 的防御动作。

资金投入、共同事业、利润预期、他人努力——1946 年确立的四要素至今仍是美国判定投资合同是否证券的基本框架。本文逐项检验收益型稳定币的事实结构,说明收益来源为何决定论证方向,并区分立法与执法两条线。

航空航运租赁现金流是 RWA 里结构最重的一类:资产靠登记国确权,代币只是 SPV 份额或债权的链上凭证。本文拆解所有权登记、租金与残值现金流、估值三要素、违约回收的法律距离,给出持有人核对清单。
ERC-3643用身份注册表、可信声明发行方、声明主题与Compliance模块控制代币转让。本文沿一笔RWA转账拆解六个组件、放行路径、管理员权限及链外法律核验边界。

部分受监管发行方曾按月披露储备明细,之后停止主动提供月度报告。本文以 Paxos 对 USDP 的公开说明为例,拆解披露频率变化的四种动因,给出不同动因下重排核验清单的方法,以及频率不等于风险的判断框架。

中国对非银行支付机构客户备付金实行全额集中交存,美元稳定币发行方则依靠储备加披露。本文以《非银行支付机构客户备付金存管办法》为参照系,比较两种制度在资产形态、账户隔离、挪用禁令和核查机制上的同与异。

跨链互操作协议搬运代币有三种记账法:源链锁定目标链铸造包装凭证、双端销毁铸造统一供应、双端锁定解锁原币。本文对比三种模式的供应账本、托管敞口与精度处理,并给出持有人反推模式的核对路径。

USDH 是 Hyperliquid 网络原生发行的美元稳定币,储备由多家机构分别管理与托管,并把一部分链下储备收益回流协议。本文以它为例讲平台系稳定币的三层结构:发行、储备、收益分成,以及这种闭环给持有人新增了什么依赖。

USDT0 用 LayerZero 的 OFT 标准把 USDT 扩展到更多链:原生 USDT 锁在以太坊合约,目标链按一比一销毁与铸造。本文拆解它的锁仓铸造机制、受托运营结构、与原生 USDT 和第三方封装 USDT 的区别,以及持有人能做的三层核验。

新加坡金管局 2022 年发起的 Guardian 计划把四十多家金融机构拉进同一条试验带:债券、基金、外汇、结构化产品的代币化在受监管环境里真金白银地跑。本文梳理它的分区结构、公开的框架成果与推进方式,以及和普通用户之间隔着的那层机构门槛。

担保债券是欧洲银行资产负债表上历史最悠久的受监管融资工具之一:违约时投资者既能追发行银行,也能优先取用被隔离的贷款池。理解它的双重求偿与超额覆盖机制,是读懂未来一类 RWA 债权代币的关键样本。本文拆解它与公司债、资产证券化的结构差异和上链时要核对的条款。

国库券不打折卖给你利息,而是折价发行、到期付面值——贴现率、面值、发行价这三个数怎么互相换算,为什么短端利率一动货币基金和稳定币储备收益就跟着动,以及链上凭证投资者最容易看错的两个地方。

ERC-4626 给收益型金库定了一套统一接口:存一种资产、拿一种份额,存取都走同样的四个函数。本文解释这套标准如何用份额概念统一金库实现,为什么国债基金、质押衍生资产都往它靠,以及它对普通持有人意味着什么——包括它管不到的那部分。
英国FCA发布稳定币发行最终规则后,发布日期、过渡安排与具体产品获批仍是三件事。本文按发行人、储备资产、赎回、外包和客户资金五项建立用户核对表,并说明仍需等待的授权名单与实施信息。

一些稳定币项目把治理代币、链上投票和"社区拥有"写进宣传,但增发、冻结、升级这些真正要紧的权限可能仍在团队多签里。本文拆解链上治理的三层结构——代币、提案、执行——并给出核对"投票能改变什么"的具体方法。

储备证明回答的是'负债有没有对应资产',但稳定币公司日常运营——合规、系统、赎回处理——还要花成本,亏损也得有人扛。本文拆解发行方资本结构的层次,监管为什么盯住储备之外的净资产,以及用户能从披露里核出什么。

传统债券有付息代理负责算息、派钱、登记,代币化债券把这层职能拆成了链上合约加链下服务的组合。本文拆解这层职能包含的四个动作、两种实现路线,以及持有人读票息条款的核对清单。

FASB 已把大多数加密资产纳入公允价值计量,但稳定币常被排除在外。本文拆解稳定币在支付场景下的三条会计线:支付手段的按价结算、不符合条件的非现金资产归类和披露义务,并说明报表附注为什么比报表数字更值得看。

代币化资产要真正可用,光有链上记录不够,还得在法律上被承认为财产。本文比较三种确认路径:美国UCC第12条的可控电子记录立法、英国受保护加密资产条款、以及依托传统登记与合同解释的既有路径,并给出判断一份链上凭证法律分量的核对顺序。

隔夜逆回购工具(ON RRP)是货币基金闲置现金的央行出口,也是短端利率的地板之一。本文拆解它与货币市场基金、国库券市场和稳定币储备收益之间的传导链条,并给出用量数据与储备收益率两个免费观察指标。

用稳定币做跨境汇款的支付公司,收入大多不来自汇款费,而来自沉淀资金的储备利息与收付两端的换汇价差。本文给出读这类财报的三分法,解释利息收入为何是顺周期变量,以及监管对付息结构的约束。

发行主体变更公告里,股权变动未必影响兑付条款,注册地迁移会改变监管辖别,子公司并表会重写责任边界。本文拆解三类企业变更对用户权利的实际影响梯度,并给出读公告、查条款、看链上三张核对表。

2021 年 3 月的 USDC 价格插针源于预言机被闪电贷操纵,2023 年 3 月的偏离源于储备银行倒闭引发的真实挤兑。同一币种、两条完全不同的因果链。本文对比成因、传导与复原路径,给出“真脱锚与假插针”的分辨清单。

储备资产做回购交易,方向决定风险:正回购是发行方押券借现金,逆回购是押现金收券赚利息。本文拆解两个方向对储备充足率、抵押品处置和挤兑场景的不同含义,以及从披露文本里认出方向的核对方法。
链上稳定币转账会包含机器人、交易所内部调仓和复杂合约重复记录。本文依据Visa Onchain Analytics公开方法,解释单向计量、地址标签、30天阈值与调整后交易量的局限。
USDC链上余额仍可见,不代表一定可以转移或向发行人赎回。本文依据Circle条款拆分阻止名单、合约冻结、账户处置和法律命令,并给出网络、合约、TxID与留证处置清单。

USAT 是按美国联邦稳定币监管框架设计的美国机构向支付型稳定币,与面向加密市场分发的 USDT、USDC 在监管轨道、目标客户与赎回网络上定位不同。本文以公开文档为依据拆解 USAT 的结构与小数位设定,并说明同名不同实体、同币不同牌照路径的辨识方法。

挤兑压力测试的核心不是储备总额够不够,而是到期结构跟得上跟不上赎回节奏。本文用到期阶梯的视角解释稳定币资产端的现金、隔夜工具与短债各自承担什么角色,变现节奏与赎回曲线错开时会发生什么,以及读者能在公开披露里看到哪些线索。

代币化黄金产品常以零保管费作为卖点,但发行认购、赎回提取和链上转账三个环节仍可能收费,费率结构差异很大。本文拆解黄金代币费用的三个环节各在什么场景发生,教读者用官方费用页逐项核对而不是被零持有成本的字面意思误导。

同一种稳定币在不同链上的 decimals 位数可能不同,USDT 在以太坊与 USDT0 官方文档中为 6 位小数,而部分链上的版本精度更高。本文拆解 decimals 字段的作用、跨链转换时数量级错位的成因,以及转账前后如何按链上事实核验余额。

个人用户与机构参与稳定币一级市场铸造与赎回时,面对的开户资质、最小申赎门槛、验证费和固定费率构成了真实门槛。本文拆解一级市场费用表该逐项核对哪些字段,以及为什么多数用户的实际出入口是二级市场而不是发行方柜台。

把稳定币放在平台托管账户里,条款中可能包含资产被出借、做市或再次质押的安排。本文拆解托管型与收益型产品的条款差异,识别隔离、混同与再复用的表述信号,并给出以防御为目的的核对动作。

大额销毁发生但供应下降不符、赎回排队但地址不见异动——一级市场的链上数据与赎回请求之间常见缺口。本文拆解铸造销毁事件的记录方式、代理账户与批量操作造成的差异来源,给出把供应量变化与赎回动态对齐核对的方法。

从每日提现上限到冷静期,稳定币的赎回限额散落在用户协议、发行方政策与通道规则中,很少有一张完整的表格。本文按来源拆解限额的四类形成原因——合规分级、流动性管理、技术风控与账户状态,给出用户核对自身可用额度的方法与演练建议。

当抵押率跌破门槛,超额抵押稳定币进入清算拍卖流程,由清算者折价接走抵押品、销毁坏账代币。本文拆解清算的法律与经济结构:参与者的角色分工、参数如何决定处置速度,以及清算失败时协议预留的最后出口。

合成美元不靠法币储备,而是让用户存入其他加密资产、在现货与对冲腿之间构造市场中性组合,再据此铸造可按规则赎回的链上美元。本文拆解这类机制的价值来源、资金费率在其中的角色,以及它与算法稳定币的边界、清算链条在极端行情下的失效路径。

稳定币的业务链条通常由发行方、托管方、银行、技术服务商等多个法律主体分担,用户协议上的名字往往不是链上动作的实际执行者。本文给出一张发行结构的阅读图谱:每个环节承担什么责任、风险由哪个主体兜住,以及用三个问题核对任何一款稳定币的结构披露。

通过托管机构买代币化国债或基金,发行方的链上登记册里往往只写托管人的地址。本文解释名义持有人制度在代币化环境下的运作方式,间接持有的权利路径、穿透申报和破产时的财产归属,以及普通投资者能核对哪些材料。

有一类实验不靠储备也不靠铸赎套利,而是按比例改写所有钱包余额来维持价格锚。本文解释重基机制的运作假设,说明它与传统机制的本质差异、历史上的实验结果,以及它为什么几乎不适用于支付场景。

多数人以为赎回稳定币只能换回现金,一级市场其实存在另一种通道:以储备资产实物形式完成赎回。本文解释现金赎回与实物赎回的结构差异、参与者门槛、对储备流动性的意义,以及普通持有人与授权参与者的边界。

你在交易所或托管平台看到的余额,与链上合约里的余额往往不是同一个账。本文拆清平台内部记账、托管地址与链上合约三层账本的关系,说明常见的对不上原因、储备证据的覆盖边界,以及用户能实际做的核对动作。

私募基金代币化不只是把份额变成代币,缴款、分红、结算这些公司行为也需要新的触达通道。本文解释资本催缴与收益分配在代币化结构中的链上映射,说明逾期未缴的默认条款与通知义务,并给持有人一份事件响应清单。

苏库克常被误当成“伊斯兰版债券”,但它的本质是资产或项目的所有权凭证。本文拆解常见的租赁、合伙、代理等苏库克结构如何被写成链上代币,说明伊斯兰合规审查、债权交易限制和二级市场流通之间的真实关系,并给出中文读者核对这类 RWA 产品时应查的条款与文件。

发行方主动收摊与被动破产不是一套剧本。本文比较有序清退与破产清算两种退场路径中,赎回窗口、资产处置与持有人救济渠道的机制差异,以及退出期值得盯住的信号。

同样躺在钱包里,一种余额随净值波动,一种按面值申赎。本文从定价方式、申购赎回流程与风险来源三条线比较代币化基金与面值稳定币,帮读者分清收益型资产与支付型工具。

链上转账没有银行式电子回单,但核对材料其实一直都在。本文解释交易哈希与订单号的分工、EIP-681 风格支付请求串里编码了什么,以及用区块浏览器把一笔付款对到一笔订单的完整动作。

本币贬值较快的地方,链上美元常常悄悄进入家庭储蓄与小商户进货。本文解释这种需求怎么产生,与银行美元存款、货币市场基金的关键差异,以及换汇限制、对手方与操作安全层面的核验清单。

与其在脱锚上了热搜之后才反应,不如事前搭好一套低噪音的监控。本文把价格、通道、披露三层信号的来源与局限拆开讲,再给出阈值和提醒频次的设定方法,帮普通用户用公开材料拼出一份可执行的预警清单。
Tether披露2026年第二季度约15亿美元净经营利润、41.1亿美元储备缓冲和超过146吨黄金。本文把公司盈利、代币负债、储备资产与BDO时点鉴证分开解释,避免用一个亮眼数字代替流动性和赎回风险核查。
价格偏离面值时,最昂贵的往往是第一天的慌乱操作。本文按时间梳理一次脱锚事件中普通人值得做的动作:区分插针与真实脱锚、先停止什么、再分批执行什么计划,以及事后复盘的固定问题。
稳定币每笔都上链,但上链不等于好记账。本文给出个人整理稳定币资产的可复用方法:交易哈希归档、收支分类、年度对账与税务口径差异自查,帮助在报税季或纠纷时拿出可核对的自证材料。

发行方升级合约、更换链或重组发行主体时,常见做法是销毁旧币、发行新币。本文解释迁移的技术路径与公告要素,说明用户需要核对的合约地址、授权记录与过渡期限,以及哪些环节最容易被冒名利用。

从客服协助提币到稳定币升级迁移,骗局借的是稳定币的名义,骗的是私钥、授权与注意力。本文按剧本拆解五类高发骗局的叙事结构与识别点,给出只依赖公开信息的防御清单。

兑换两个同为一美元的稳定币,为什么滑点可以很小但深度形态各异?本文解释专为稳定资产设计的交换曲线与传统乘积公式的差别,说明价格漂移、套利再平衡与曲线参数如何影响兑换成本与做市风险。

稳定币不是存款,也不自动享有存款保险。一旦发行方进入破产或重整程序,持有人能拿回多少取决于储备隔离程度、合同条款与法域顺位规则。本文按资产层、合同层、程序层拆解持有人求偿的现实路径与常见误区。

同为 ERC-20 稳定币,合约里的函数差别很大:mint 与 burn 的权限归属、黑名单冻结、upgrade 接口、EIP-2612 的 permit 签名授权。本文逐项解释这些功能的机制含义,以及普通用户如何查看合约的实际能力。

从金条、国债到基金,RWA 上链前都先要有人保管底层实物或证券。本文拆解合格托管人、次托管链条与链上代表物之间的责任关系,以及破产隔离、对账与保险三个检查点。

商户接受稳定币并不只是多贴一个地址:要解决报价锁价、收付款网络选择、对账与法币归集。本文按接单、收款、结算、退回四段拆解接入链路,并说明商户承担的价格、合规与技术风险边界。
稳定币自托管和交易所托管承担的风险完全不同:前者暴露于私钥、钓鱼与合约权限,后者暴露于平台偿付、风控冻结与提现窗口。本文按控制力、对手方风险、恢复路径三个维度拆解两种存放方式,并给出分层存放的核对清单。
Kraken xStocks把部分美国IPO的意向登记、可能分配与上市日代币化连接起来。本文以Jersey Mike’s文件为例,说明流程、资格限制、托管结构及其与直接持股的差别。
美联储的 FedNow 服务 2023 年 7 月 20 日上线,为美国境内银行账户提供全天候即时结算。本文把这条官方支付轨道与稳定币支付并排比较:结算资产、参与方式、终局性与退款机制的差异如何影响选择。

欧盟 MiCA 把稳定币分成电子货币代币、资产参考型代币和央行数字货币三类。本文解释资产参考型代币的定义逻辑、储备要求与授权门槛,以及它为什么在市场上罕见、对用户的额外核验点在哪里。

x402 是复活 HTTP 402 状态码的开放协议,让客户端、脚本和 AI 代理能直接用稳定币为 API 按次付费。本文拆解请求、签名支付载荷与 facilitator 结算的完整循环,以及自动化付款带来的授权与对账风险。

USD1 是 World Liberty Financial 项目推出的美元稳定币,2025 年 3 月在以太坊与 BNB Chain 上线。本文拆解其推广方与发行托管方分离的结构、储备与鉴证披露,以及普通用户核对 USD1 时应查的证据链。

RLUSD 是 Ripple 体系发行的美元稳定币,2024 年 12 月 17 日在 XRP Ledger 与以太坊公开上线,发行主体是受纽约金融服务局监管的信托公司。本文按实体、储备、披露、赎回与压力情形五层拆解 RLUSD 的机制与核验方法。
XAUt获得伊斯兰合规认证后,用户仍需分别核对认证范围、黄金支持、托管与赎回条款。本文把认证事件和资产证据拆成四层,并补充合约与退出路径,避免把合规认证误读为保本承诺。

证券交割最大的风险是我付了钱你没交货。本文解释 DvP 券款对付的机制原理、稳定币参与的三种位置,以及链上交割仍解决不了的那一段。

储备'透明'有三个证据层级:会计师鉴证、财务报表审计与监管现场检查。本文拆解三种检查各看什么、多久做一次、能证明与不能证明什么。
想在 GENIUS 框架下合法发行稳定币,要选对牌照轨道。本文拆解联邦许可、州牌照与外国发行人注册三条路径的门槛、材料与时限,以及申请被拒后的救济。

支付型稳定币(payment stablecoin)是 GENIUS 法案确立的法定类别。本文逐字对照法案条文拆解支付结算用途与固定金额赎回义务的定义要件,以及哪些代币会被纳入或排除。







同一笔兑换穿过四层市场各吃一层价差。本文给出点差、深度、时区流动性与时间成本的四项成本框架,以及路径选择的实操方法。



CCTPV2的Fast与Standard不是简单的“快”和“慢”。它们要求源链达到不同最终性等级,Fast还会占用共享额度;不先看阈值、费用与目标链接收方式,很容易在证明已经出现后仍无法完成铸币。能依据一手来源判断CCTPV2最终性阈值的真实状态,并按证据链处理异常。


CircleGateway的统一余额不是把多条链上的USDC自动合并成普通地址余额,而是由GatewayWallet记录可用余额,再通过签名授权和铸造流程把USDC送往目标链。使用前必须分清存入、可用和到账三个状态。
持有黄金代币的人多数不打算搬金条,但提取条款决定了这套机制的可信度。本文讲提取的最小数量、存放地点、流程时滞与交割责任划分,并给出不提取实物时条款仍重要的原因。
RWA 里增速最快的类别之一是代币化私人信贷。本文解释它把什么资产搬上链、净值为何依赖模型估值、以及违约与流动性错配时代币持有者面对的真实局面。
代币化存款是商业银行存款的链上表达,而稳定币是非银机构的负债。本文从负债属性、赎回路径、监管保护三个层面比较两者,帮你判断"同一种技术、两种货币层级"的区别。
鉴证和储备证明通常只覆盖某个时间点。本文解释"点时快照"与实时储备的区别、为什么快照之间可能出现空窗,以及读储备披露时该看哪些时间字段。
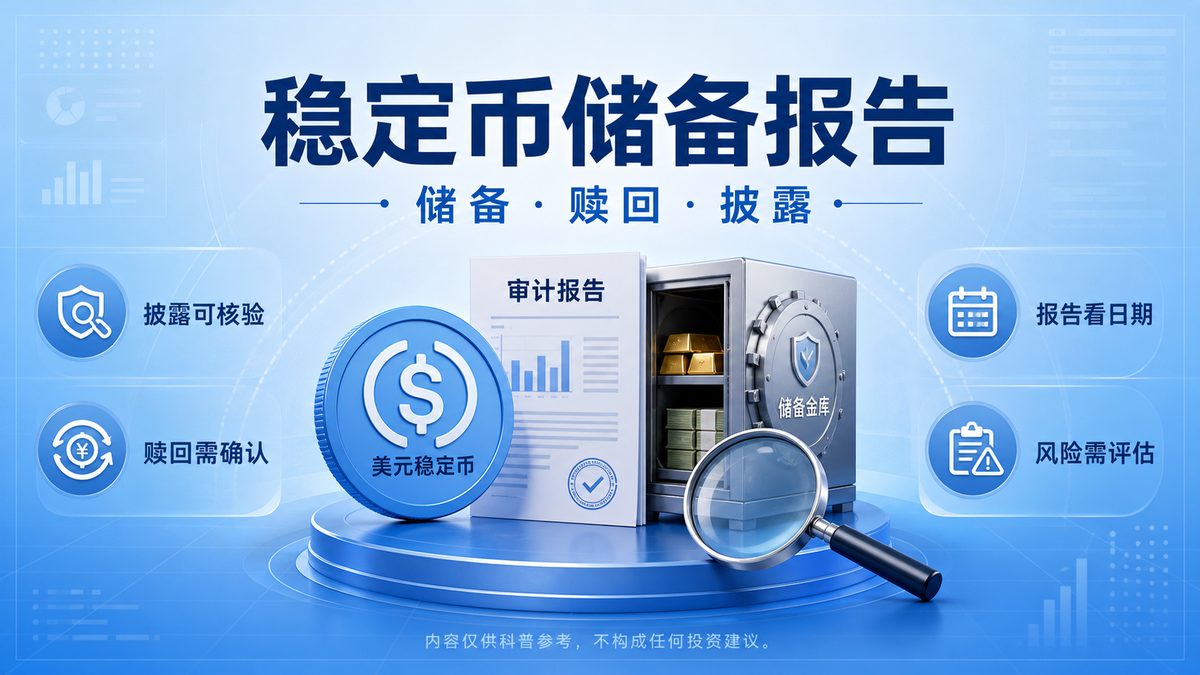
稳定币储备报告不能只看“1:1支持”的宣传语。本文说明如何核验发行主体、资产构成、第三方鉴证、赎回规则、报告日期和披露频率,帮助新手理解透明度、兑付能力与风险边界。
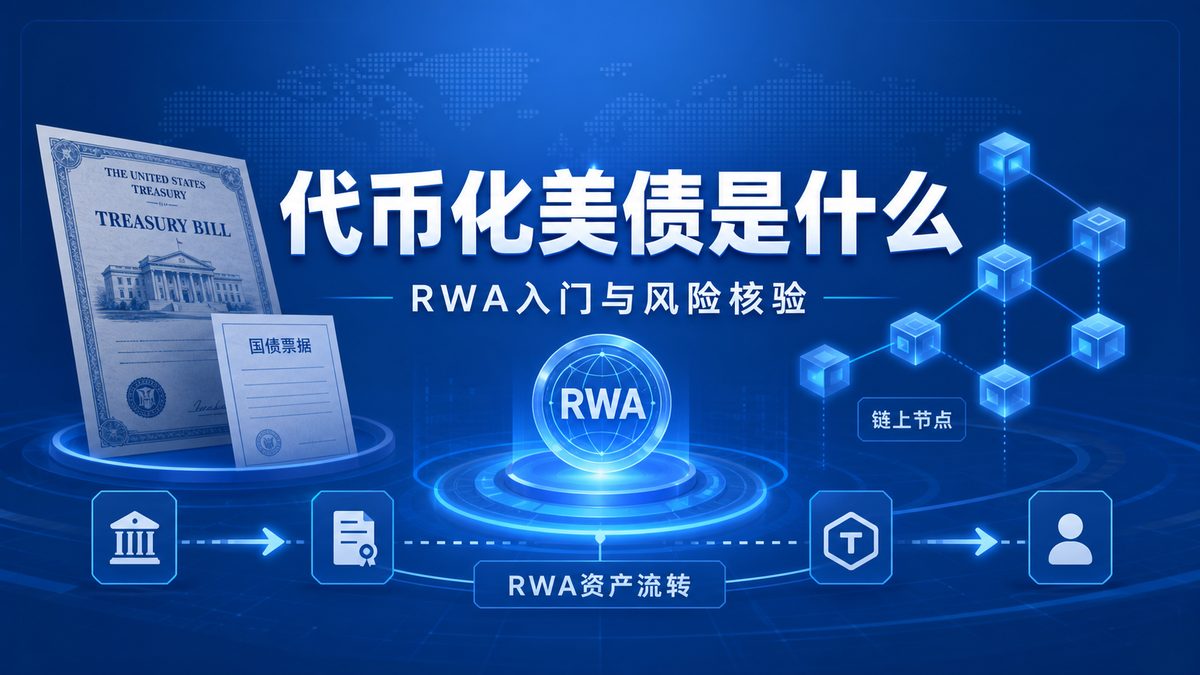
代币化美债把短期国债、货币市场基金等现实资产映射到链上凭证。本文从发行方、托管、链上合约、流动性、赎回与合规限制解释 RWA 的核验方法和主要风险,帮助新手避免只看收益率。
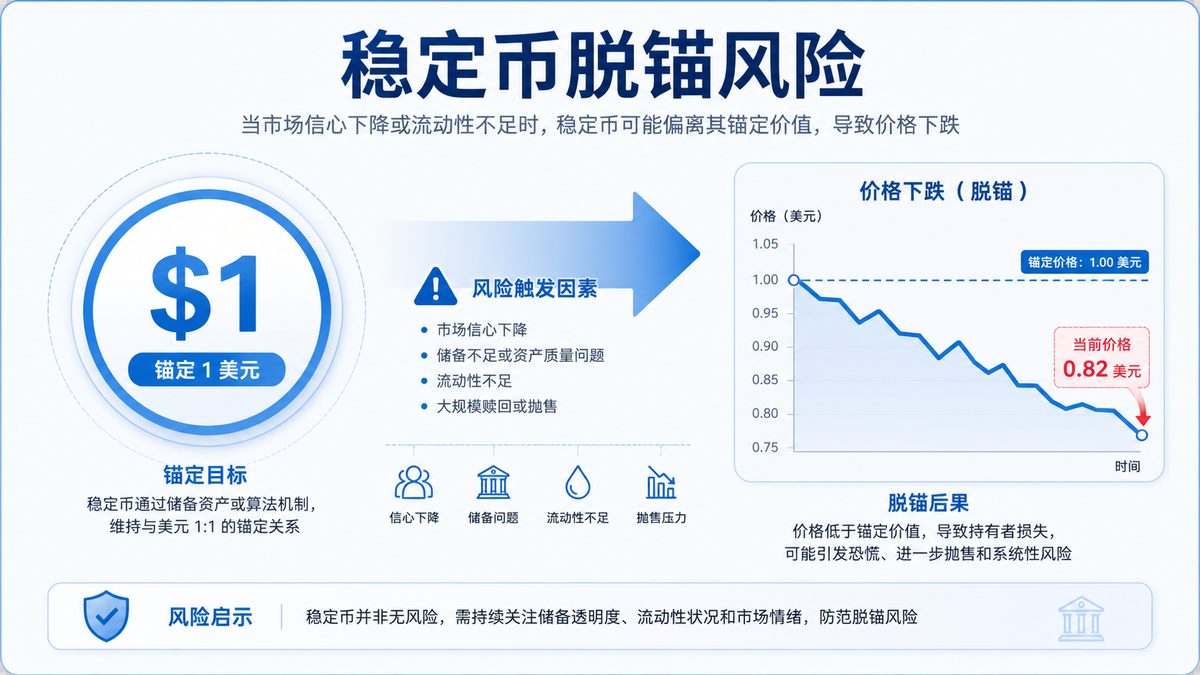
稳定币脱锚风险来自储备资产质量、赎回通道通畅度和链上流动性三个层面。本文从2023年USDC脱锚等实际案例出发,拆解脱锚触发机制与价格修复路径,帮助用户建立一套可重复的风险评估框架。
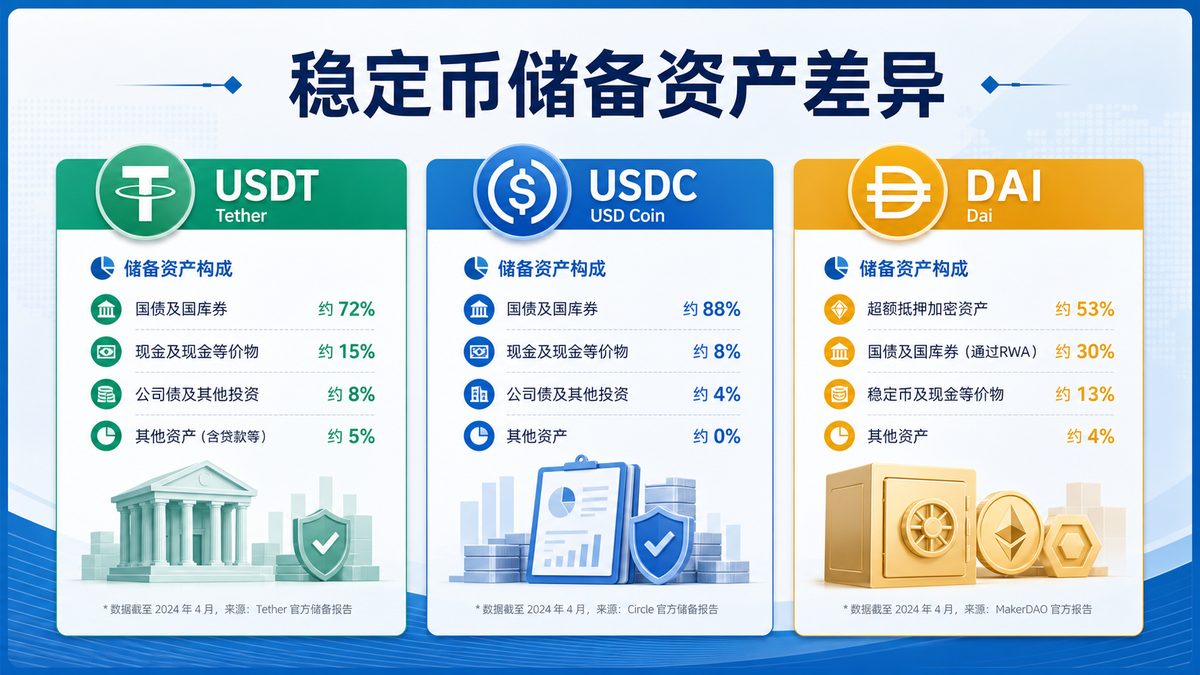
稳定币储备资产差异主要体现在构成比例、托管安排和披露频率上。USDT以国债和公司债为主,USDC偏重合规现金等价物,DAI则为加密抵押型。本文从资产层、托管层和压力场景帮助读者建立核验框架。
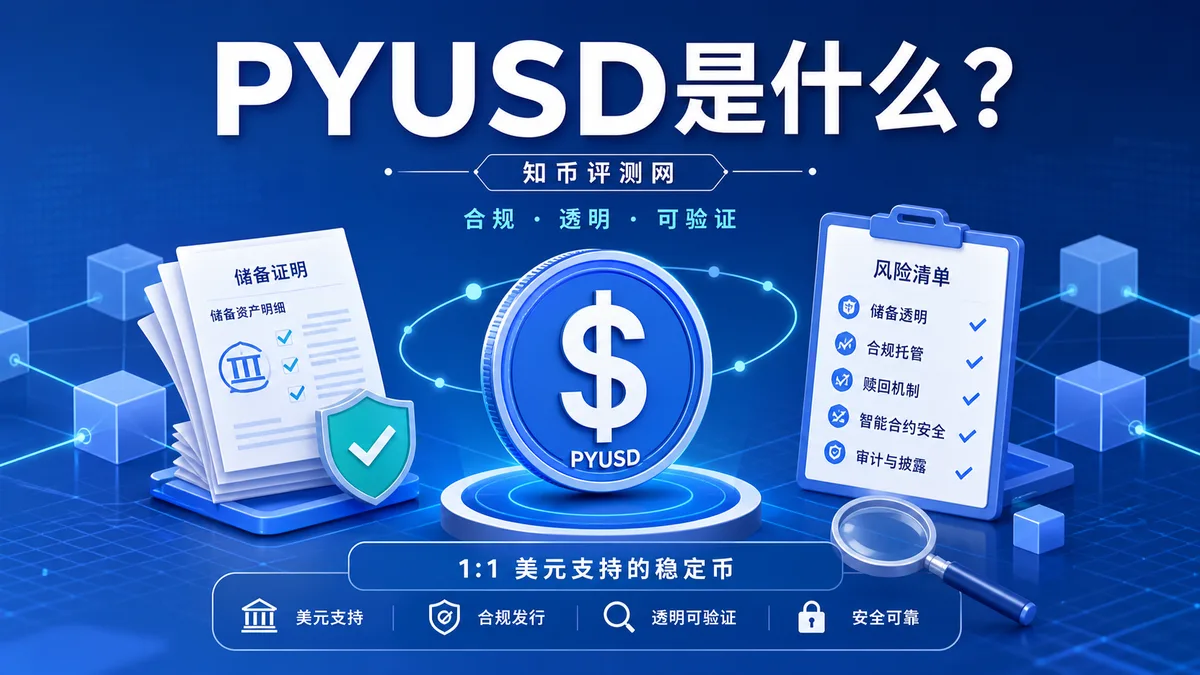
PYUSD是什么?它是PayPal相关的美元稳定币,用户应从发行方、储备披露、链上合约、赎回和平台规则多维核验。本文结合PayPal、Paxos透明度页面和法律条款说明使用前的风险边界。
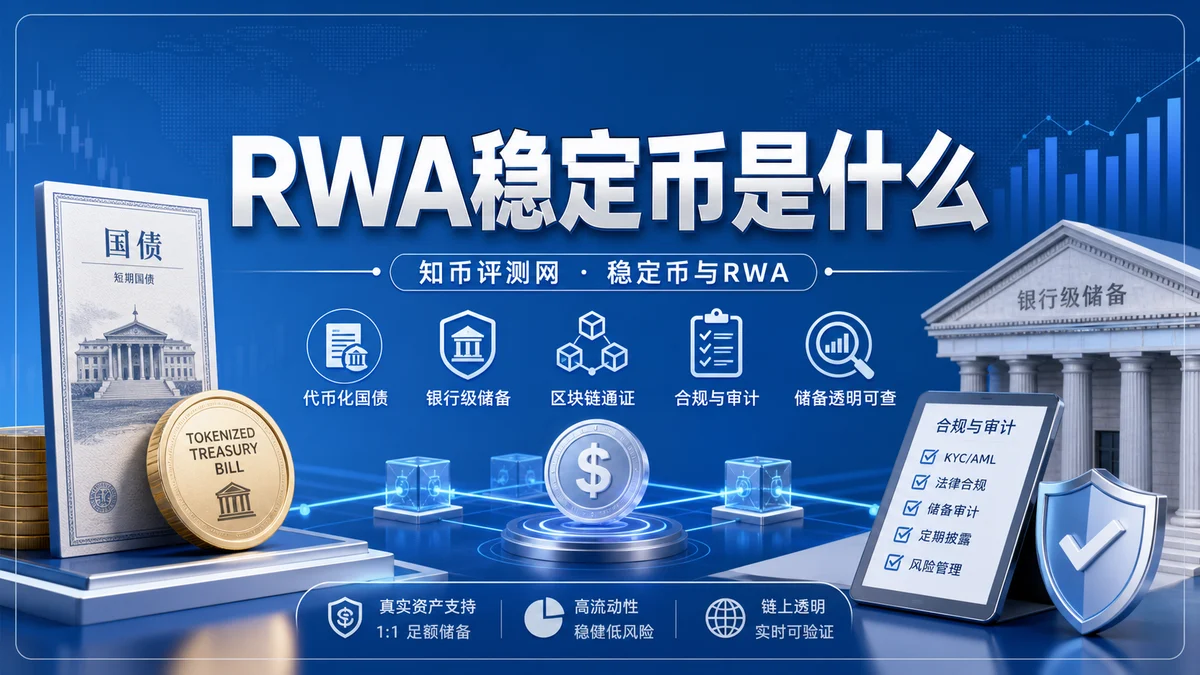
RWA稳定币把链上代币与国债、现金、货币基金等现实资产叙事连接起来,判断重点是储备披露、托管隔离、赎回条件、链上合约和监管风险,不能只看真实资产背书或收益宣传。
稳定币透明度不能只看是否声称 1:1 锚定,还要核对储备构成、审计频率、赎回规则、链上发行与赎回限制。本文结合公开资料说明普通用户如何做基础判断,并提醒脱锚和流动性风险。
稳定币储备透明度不能只看发行方一句“足额储备”,还要核对流通量、储备构成、第三方鉴证和赎回机制。本文用USDT与USDC公开资料说明普通用户如何阅读储备报告并识别主要风险。
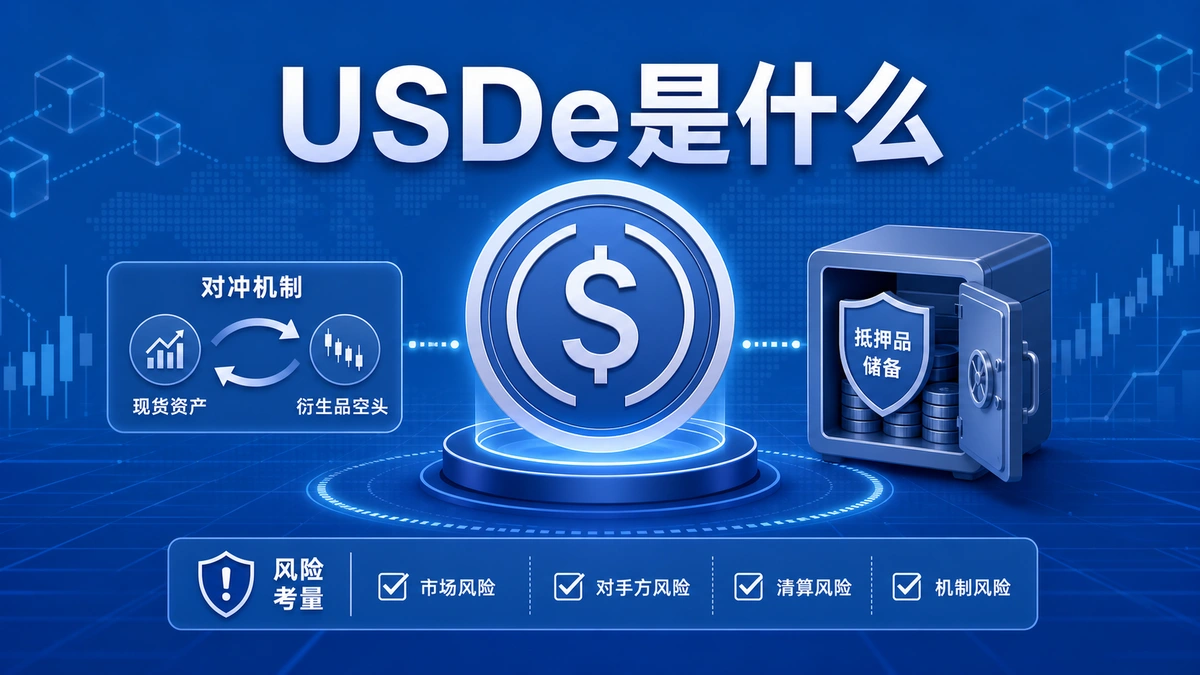
USDe是什么?它不是传统法币储备型稳定币,而是依靠加密资产抵押、衍生品对冲与储备机制维持合成美元敞口。本文梳理USDe的运行逻辑、使用场景、核验清单和主要风险。
RWA 代币化是把现实资产的权属、现金流或份额映射到链上凭证的做法。本文说明资产核验、托管披露、链上记录和赎回规则四个重点,帮助读者理解透明度边界、退出安排和主要风险。
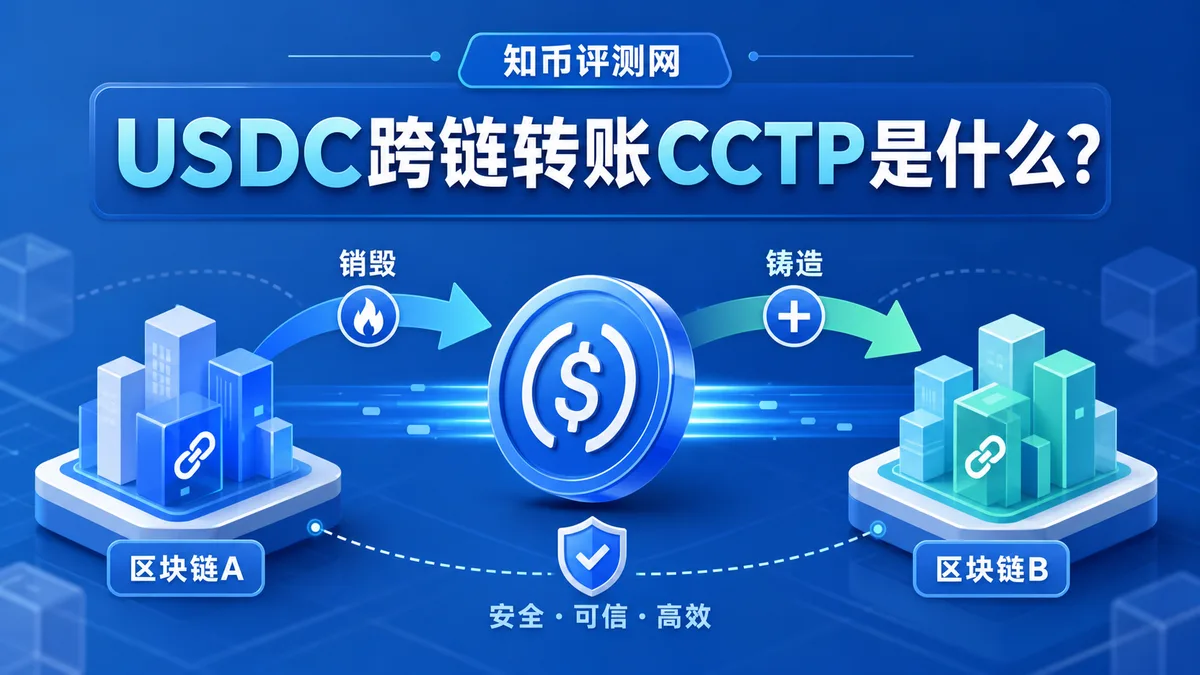
USDC跨链转账CCTP是一种通过源链销毁、Circle证明、目标链铸造来移动原生USDC的协议。本文说明CCTP流程、支持范围、速度差异和使用风险,帮助新手区分它与传统跨链桥。
稳定币储备证明要结合披露频率、储备资产构成、链上供应量和赎回机制交叉核查。本文用 USDT、USDC、DAI 等例子说明普通用户该看哪些官方页面、报告口径与风险边界。
稳定币监管规则应重点核对发行方、储备资产、赎回通道、透明度披露和地区限制。本文用MiCA、USDC、USDT等公开资料说明普通用户如何读监管与储备信息,并识别脱锚、平台和链上风险。
CCTP通过源链销毁、Circle证明与目标链铸造,让用户在支持网络之间转移原生USDC。本文解释它与传统跨链桥的区别、适合场景、核查步骤和主要风险,并提醒操作前核对官方支持链、合约地址和钱包弹窗。
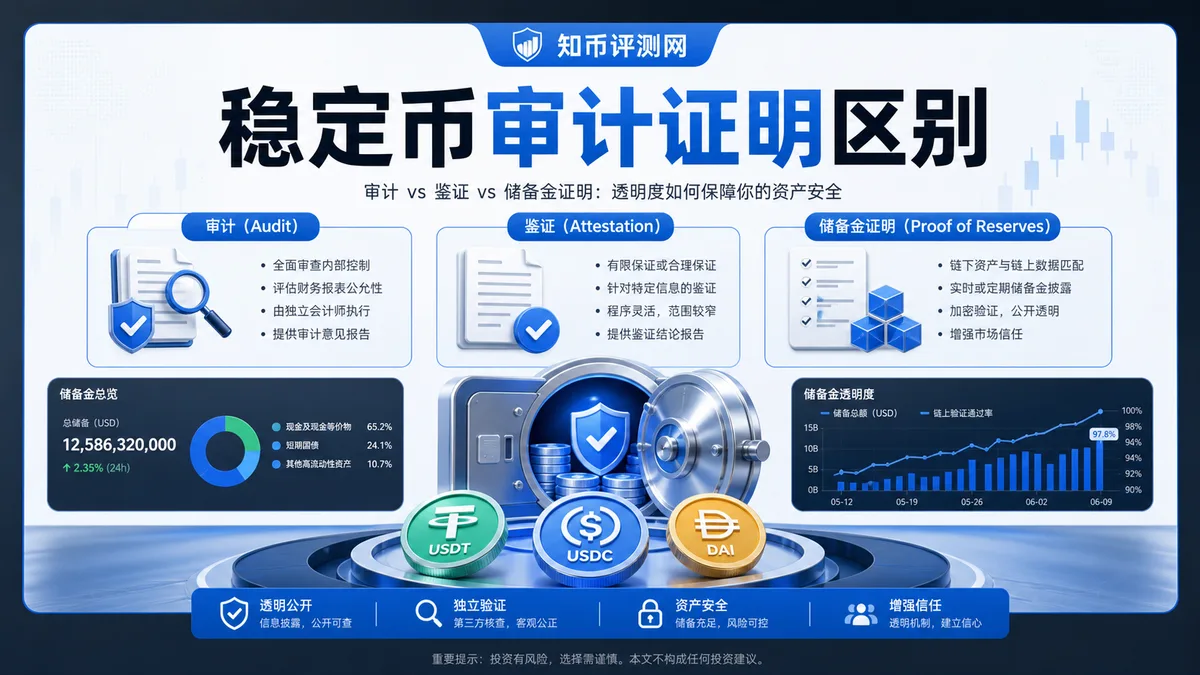
稳定币常见披露包括审计、第三方鉴证和储备金证明,三者覆盖范围不同。本文用 USDT、USDC 与 DAI 的公开资料说明如何核对发行量、储备资产、报告频率和赎回风险。
稳定币储备透明度关系到发行量、储备资产、第三方鉴证和赎回规则。本文用USDC、USDT等公开资料说明如何查看储备报告、识别关键指标,并理解透明度不能消除脱锚和赎回风险。
RWA把国债、基金份额等真实资产映射为链上凭证,但它不是无风险收益工具。本文解释代币化国债的托管、合规准入、链上转让、赎回、合约权限与链下主体风险,帮助读者建立核查清单。
稳定币脱锚是价格偏离锚定资产的风险信号,常与储备质量、赎回通道、二级市场流动性和链上合约设计有关。本文解释USDT、USDC等稳定币为什么会脱锚,以及普通用户核查风险的步骤。
RWA国债基金把短期国债、回购或货币市场基金份额映射到链上,但它不等同于稳定币。本文解释申购赎回链路、流动性限制、合规门槛、底层资产披露和普通用户的风险核查清单。
USDC储备报告能帮助用户判断稳定币储备资产、流通量和赎回链路是否匹配。本文用公开资料拆解现金、短期美债、月度证明与链上转账核查方法,并说明普通用户应关注的脱锚和平台风险。
稳定币储备透明度不能只看“是否披露”,还要看储备资产质量、披露频率、赎回路径和压力场景。本文结合 USDC、USDT 与 BIS 公开资料,梳理普通用户如何阅读稳定币透明度信息。
RWA代币化国债把国债、货币市场基金或短期美债敞口映射到链上份额,常被用于链上现金管理。本文解释它的运作流程、赎回与KYC要求,以及托管、流动性、智能合约和监管风险。
稳定币赎回机制决定用户能否把链上代币换回法币或等值资产。本文解释发行方赎回、二级市场兑换、储备披露和脱锚风险的区别,并区分交易所卖出与直接赎回,帮助新手建立核查清单。
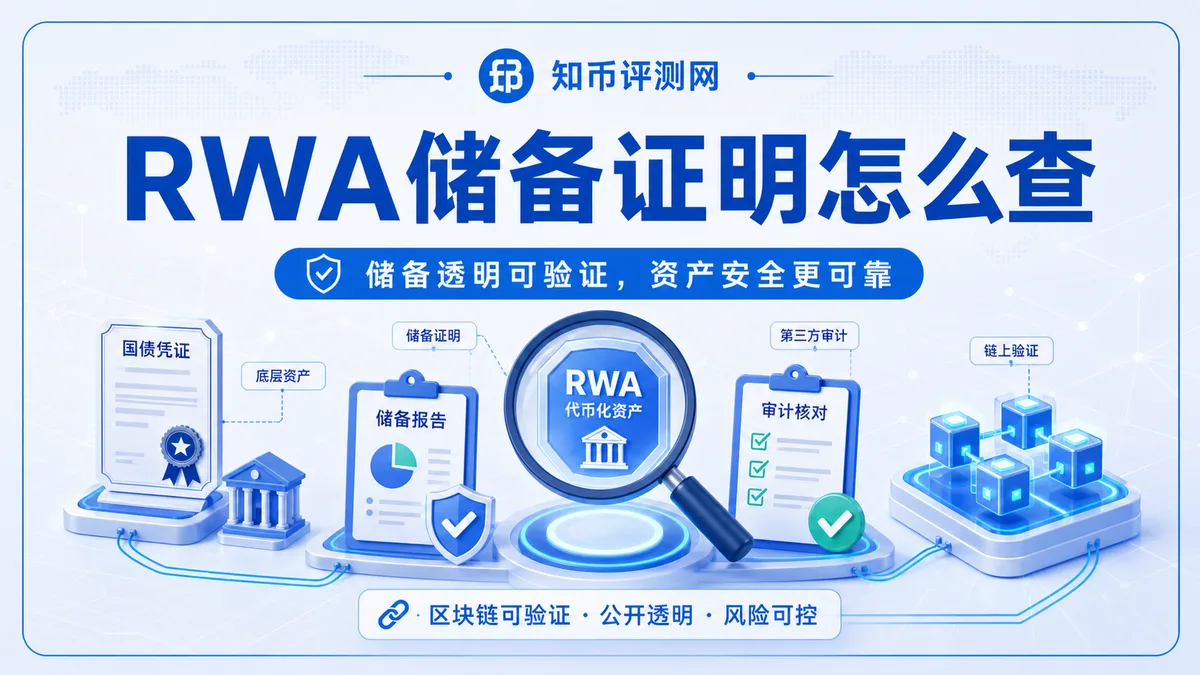
RWA储备证明不能只看一张报告或链上余额,还要核查资产真实性、托管方、审计频率、链上供应、赎回限制和流动性风险。本文整理可复核的检查步骤,帮助新手理解RWA披露边界。
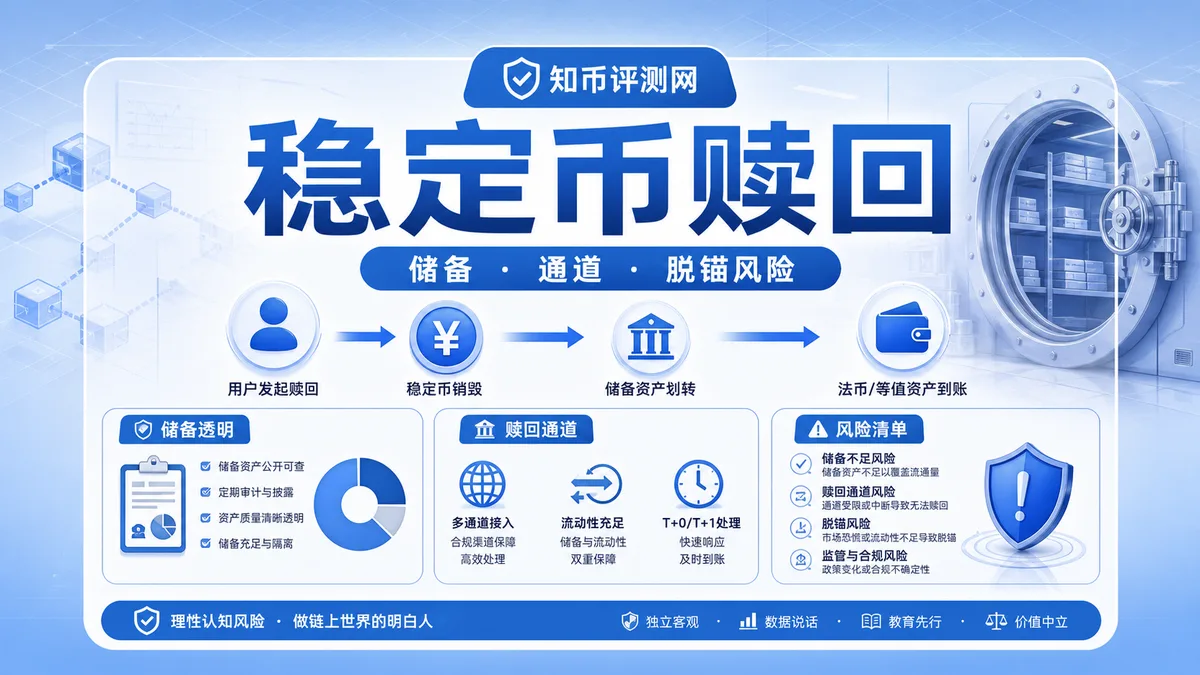
稳定币赎回不是简单把币卖出,还涉及发行主体、储备资产、到账时间、KYC、暂停条件和二级市场脱锚。本文以 USDC 公开材料为例,说明赎回前应核查哪些流程与风险。
稳定币的储备端不是“存起来就安全”。发行方要管理利率风险、信用风险、流动性风险与操作风险。本文讲清储备投资政策的常见抓手,以及外部用户如何判断一套政策是否健康。
代币化债券的利息不是“链上自动打款”,它要经过底层计提、托管归集、基金核算再到持币人。本文讲清利息的完整链路、实际收益为何不等于名义收益,以及风险在哪里。
稳定币和央行数字货币(CBDC)都是货币的数字形态,但发行主体、信用背书、法律地位完全不同。本文从负债性质、法律地位、收益、冻结权限等六个维度对比,厘清两者的边界与重叠地带。
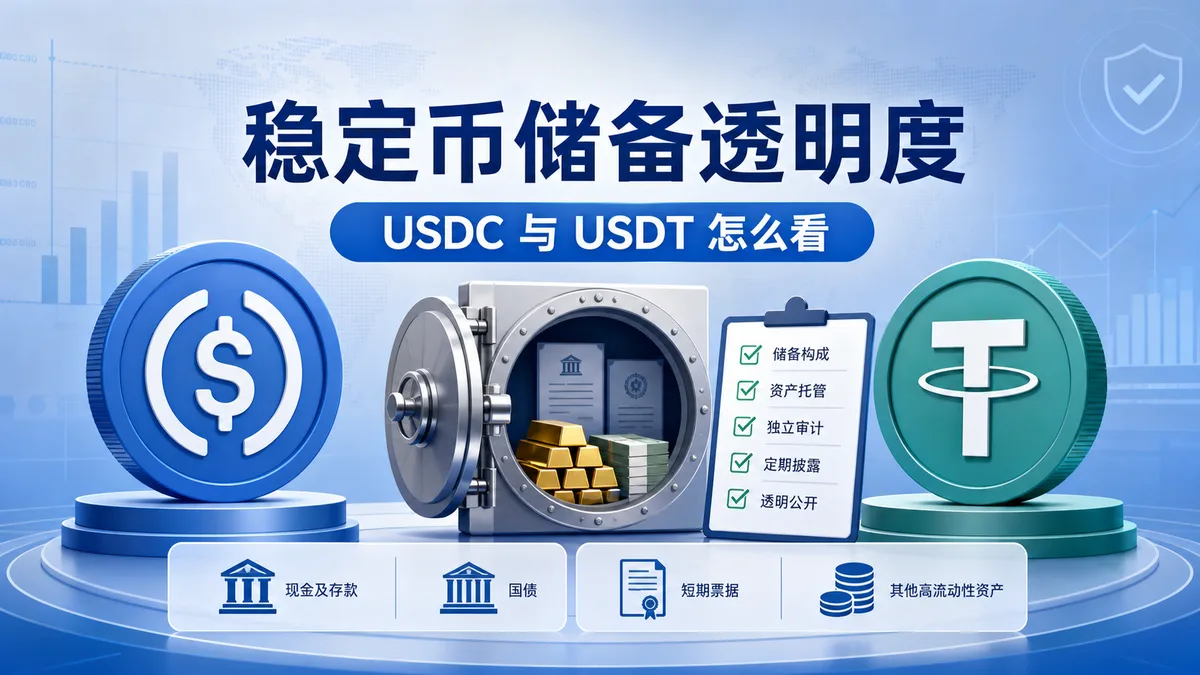
本文解释稳定币储备透明度的核查方法,围绕资产构成、托管位置、披露频率与第三方鉴证比较 USDC 和 USDT,帮助中文用户理解脱锚风险、赎回机制和信息披露边界。
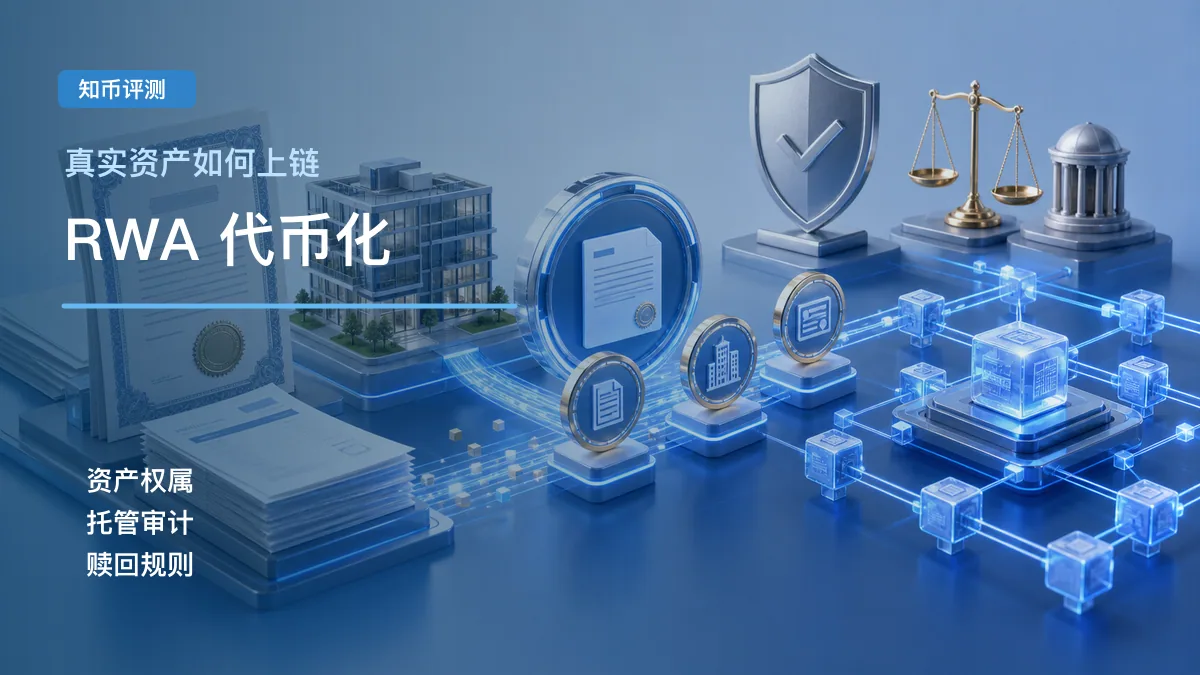
本文系统讲解 RWA 代币化的含义、与稳定币的区别、常见上链流程和核查清单,帮助中文用户识别真实资产上链背后的法律、托管、赎回、估值、信息披露和二级市场流动性风险。
很多人把稳定币当“数字现金”,但它的价格稳定目标与国债、存款的信用结构完全不同。本文从信用背书、兑付保障、收益与风险四个维度对比稳定币、国债、存款与货币基金,帮助建立正确认知。
稳定币跨境转账链上环节很快,但真实成本与时间集中在法币出入金两端。本文拆解稳定币跨境支付的完整流程、成本构成与到账时间,并列出合规与操作层面的风险点。
脱锚指价格明显偏离锚定目标并持续。本文拆解储备质量存疑、赎回挤兑、市场传染、监管事件四类诱因,说明发行方与市场通常如何应对,以及普通用户该盯哪些信号。
法币储备型稳定币是以链下法币储备按 1:1 背书的主流稳定币形态。本文讲清它的发行、赎回与交易逻辑,说明储备构成与披露该看什么,并提醒“价格稳定目标”不等于“无风险资产”。
本文从 USDT、USDC、DAI 等稳定币案例出发,说明储备透明度、鉴证报告、赎回机制、RWA 敞口、链上抵押和脱锚风险,帮助用户区分价格锚定、储备质量与本金安全。